Introducción
Esperar hasta diciembre para comenzar a organizar la información exógena puede concentrar demasiadas tareas en un periodo corto. La firma contable debe reunir archivos, revisar registros, identificar inconsistencias, resolver dudas con sus clientes y preparar la información necesaria para los reportes correspondientes.
Cuando estas actividades se acumulan, resulta más difícil distribuir las responsabilidades y detectar a tiempo los datos que necesitan corrección. Además, el equipo puede terminar dedicando tiempo a reconstruir información que habría podido organizar durante el año.
Por eso, preparar información exógena durante todo el año es una estrategia de organización que permite avanzar de manera gradual, mantener los datos actualizados y detectar problemas antes de que se conviertan en pendientes urgentes.
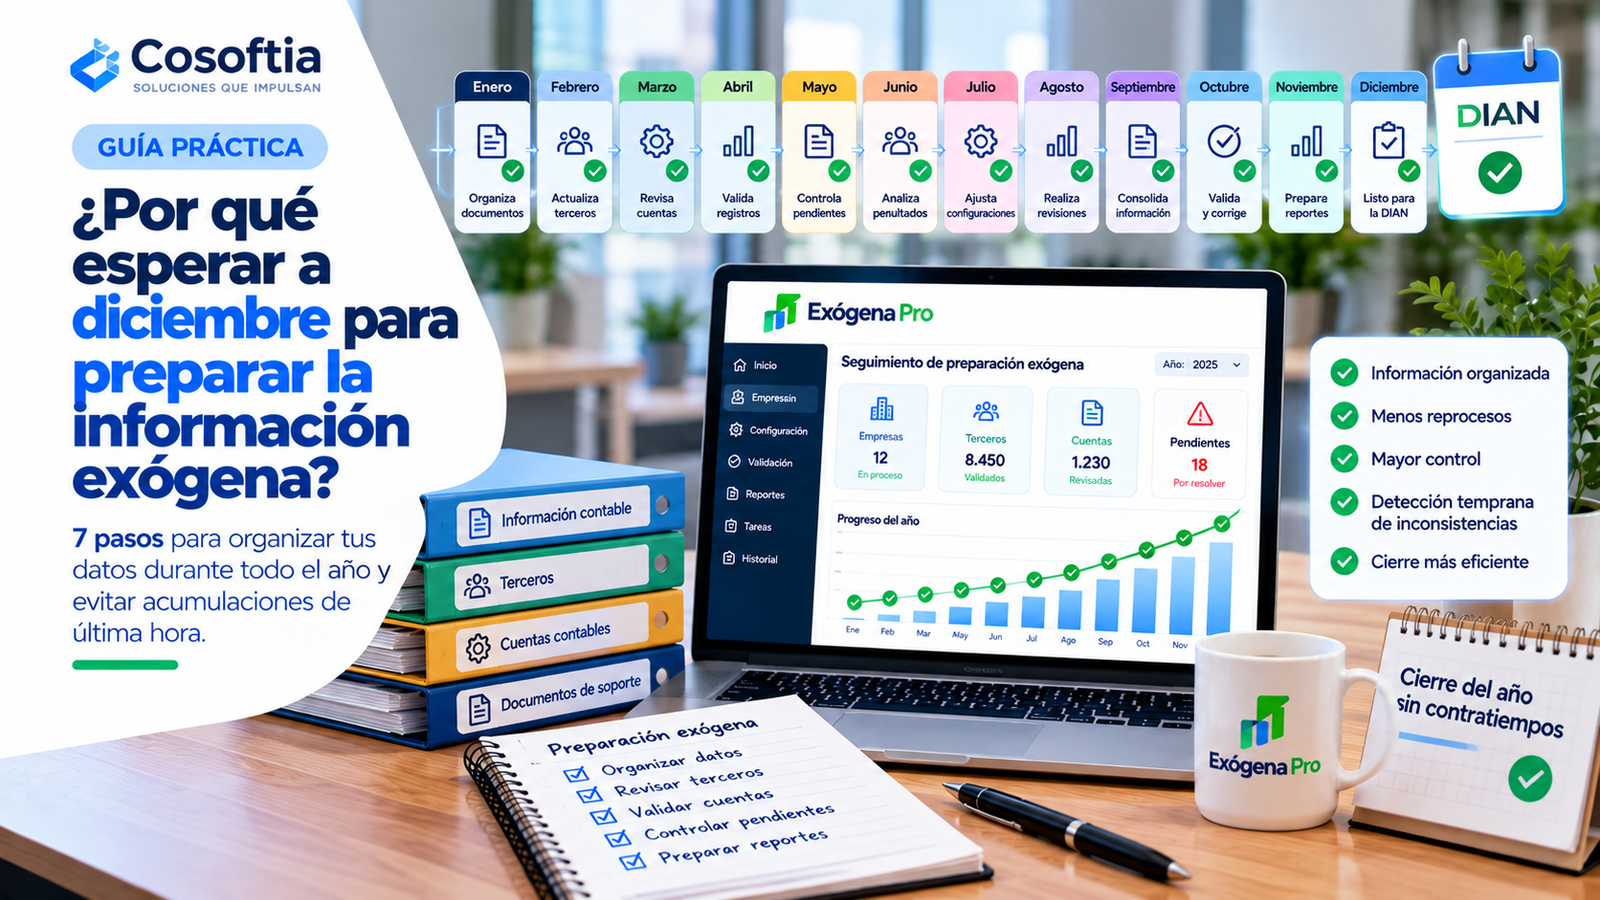
En esta guía encontrarás siete pasos prácticos para distribuir el trabajo, mejorar los controles y llegar al cierre con información mejor organizada.
¿Por qué no conviene esperar hasta diciembre?
La preparación de información exógena depende de datos contables, registros de terceros, documentos de soporte y criterios de clasificación que pueden requerir revisión.
Si la firma deja todas estas actividades para el final del periodo, también concentra las tareas de búsqueda, validación y corrección.
Entre las dificultades que pueden aparecer están:
- Acumulación de trabajo: muchas actividades deben completarse en poco tiempo.
- Documentos pendientes: algunos soportes pueden estar incompletos o no haberse solicitado oportunamente.
- Inconsistencias difíciles de rastrear: puede ser necesario investigar registros de meses anteriores.
- Mayor presión sobre el equipo: varias empresas pueden requerir atención simultánea.
- Dependencia de procesos manuales: la información puede estar distribuida en diferentes archivos y carpetas.
- Menos tiempo para revisar: las correcciones pueden competir con las tareas de cierre y entrega.
Estos problemas no ocurren necesariamente en todas las firmas. Sin embargo, una planificación periódica ayuda a reducir el riesgo de acumular actividades y facilita el seguimiento de los pendientes.
¿Qué significa preparar la información exógena durante todo el año?
No significa generar o entregar anticipadamente los reportes que correspondan a un periodo determinado. Significa organizar y revisar progresivamente la información que servirá para su preparación cuando sea necesario.
Este enfoque puede incluir la actualización de los datos de terceros, la conservación de documentos, la revisión de registros contables y el seguimiento de inconsistencias.
También permite identificar con anticipación qué información falta y quién debe resolver cada pendiente.
La clave consiste en separar el trabajo que puede realizarse de forma continua de las validaciones y actividades finales que dependen de los requisitos aplicables al periodo correspondiente.
1. Organiza la información desde el comienzo del periodo
El primer paso consiste en establecer una estructura clara para guardar los datos de cada empresa.
Define cómo organizarás los archivos por cliente, periodo y tipo de documento. Utiliza identificadores consistentes y evita mezclar información de distintas organizaciones.
Puedes crear categorías para:
- Información contable.
- Documentos de soporte.
- Datos de terceros.
- Cuentas contables.
- Conciliaciones y revisiones.
- Reportes de trabajo.
- Pendientes y solicitudes al cliente.
Establece también una convención para nombrar los archivos. Por ejemplo, puedes incluir el identificador de la empresa, el periodo y el tipo de documento.
Conserva los documentos originales
Mantén los archivos recibidos separados de los documentos que modificas durante el procesamiento. Así podrás rastrear el origen de los datos y comparar los resultados cuando aparezcan diferencias.
Una estructura organizada no garantiza por sí sola la calidad de la información, pero facilita localizar los documentos y ejecutar las revisiones necesarias.
2. Actualiza los datos de terceros periódicamente
Los datos de terceros son una parte importante de muchos procesos contables y tributarios. Si presentan identificaciones incompletas, nombres inconsistentes o registros duplicados, la revisión puede requerir tiempo adicional al final del periodo.
Por eso, incorpora controles periódicos para revisar la información disponible.
Entre las actividades que puedes realizar están:
- Comprobar que los campos necesarios estén diligenciados.
- Identificar posibles duplicados.
- Revisar las variaciones en nombres e identificaciones.
- Documentar los registros que requieren aclaración.
- Solicitar correcciones cuando corresponda.
- Registrar la fecha y el resultado de la revisión.
No todas las diferencias son errores. Algunas requieren consultar los documentos de soporte o confirmar información con el cliente.
Lo importante es identificar estas situaciones cuando aparecen y evitar que queden sin seguimiento durante varios meses.
3. Revisa las cuentas contables antes del cierre
Las cuentas contables pueden requerir criterios de clasificación y configuración para preparar correctamente determinados reportes.
Si la firma espera hasta diciembre para revisar toda la información, puede encontrarse con cuentas nuevas, movimientos que necesitan análisis o criterios que no se documentaron oportunamente.
Para reducir estas dificultades, programa revisiones periódicas que permitan:
- Identificar cuentas nuevas o modificadas.
- Revisar las cuentas que generan dudas.
- Documentar los criterios de clasificación utilizados.
- Comprobar la consistencia de las configuraciones.
- Registrar las cuentas pendientes de análisis.
- Verificar las particularidades de cada empresa.
No apliques automáticamente el mismo criterio a todos los clientes
Una firma puede utilizar procedimientos comunes para organizar y revisar la información. Sin embargo, las cuentas y las operaciones de cada empresa pueden tener particularidades que deben evaluarse.
Documenta los criterios generales y conserva las excepciones que requieran tratamiento específico.
De esta forma, cuando llegue el momento de preparar los reportes, el equipo tendrá una base de trabajo más organizada y sabrá qué puntos necesitan atención.
4. Programa revisiones mensuales o periódicas
Una de las mejores formas de evitar la acumulación de trabajo consiste en distribuir las revisiones a lo largo del año.
No es necesario realizar todas las validaciones cada mes. Define la frecuencia según el volumen de información, el tipo de operación y las necesidades de cada cliente.
Una programación sencilla puede ser:
| Frecuencia | Actividad sugerida |
|---|---|
| Mensual | Organizar nuevos archivos y registrar novedades |
| Mensual o según necesidad | Revisar datos de terceros y registros incompletos |
| Trimestral o periódica | Analizar cuentas, inconsistencias y pendientes recurrentes |
| Antes del cierre | Consolidar información y revisar asuntos sin resolver |
| Durante la preparación final | Ejecutar las validaciones y comprobaciones correspondientes |
Esta propuesta es una referencia de organización, no un calendario normativo. La frecuencia debe adaptarse a las características de cada empresa y a los requisitos aplicables.
Registra los resultados de cada revisión
No basta con revisar los datos. También debes registrar qué se comprobó, qué inconsistencias se encontraron y qué acciones siguen pendientes.
Este registro permite retomar el trabajo sin repetir revisiones innecesarias y facilita coordinar las actividades entre distintos colaboradores.
5. Lleva un control de pendientes por empresa
Cuando una firma administra varios clientes, puede resultar difícil recordar qué documentos faltan, qué registros requieren aclaración y qué actividades están listas para continuar.
Una matriz de seguimiento permite consultar el estado del proceso desde un solo lugar.
Puedes utilizar campos como estos:
| Empresa | Actividad | Estado | Responsable | Próxima acción |
|---|---|---|---|---|
| Empresa A | Revisar terceros | En revisión | Auxiliar contable | Resolver diferencias |
| Empresa B | Organizar soportes | Pendiente | Responsable asignado | Solicitar documentos |
| Empresa C | Revisar cuentas | En proceso | Contador | Documentar criterios |
Los ejemplos son ilustrativos. En una matriz real, los estados deben corresponder a la situación verificada de cada empresa.
Define responsables y fechas de seguimiento
Cada pendiente debe tener una persona encargada y una próxima acción concreta. Cuando sea necesario solicitar información al cliente, registra qué se pidió y cuándo se realizará el seguimiento.
Evita utilizar estados demasiado generales, como “pendiente de revisar”, sin indicar qué falta y quién debe actuar.
Una matriz útil permite responder rápidamente tres preguntas: qué falta, quién lo resuelve y cuál es el siguiente paso.
6. Automatiza las tareas repetitivas que puedas controlar
La organización durante el año también permite identificar tareas que podrían ejecutarse con apoyo tecnológico.
Si el equipo repite las mismas operaciones sobre archivos de diferentes empresas, conviene evaluar qué actividades pueden automatizarse mediante reglas claras.
Algunas posibilidades son:
- Importar información desde archivos compatibles.
- Aplicar criterios de configuración previamente definidos.
- Ejecutar validaciones recurrentes.
- Identificar registros que necesitan revisión.
- Registrar estados de procesamiento.
- Organizar los resultados para facilitar su comprobación.
La automatización depende de las capacidades de la herramienta utilizada y de la estructura de los datos.
Primero define el proceso y después automatiza
Antes de automatizar, documenta las reglas, comprueba la calidad de los datos y establece cómo validarás los resultados.
Si una regla está mal definida, la herramienta puede repetir el mismo error en muchos registros. Por eso, conserva la revisión profesional y establece un tratamiento para las excepciones.
El objetivo no es eliminar toda intervención humana. Es reducir tareas manuales innecesarias y facilitar que el equipo se concentre en las revisiones que requieren criterio.
7. Llega al cierre con una revisión planificada
Cuando el cierre se aproxima, el trabajo debe centrarse en consolidar la información, resolver los pendientes y comprobar que se han realizado las validaciones necesarias.
Si la firma ha mantenido un seguimiento periódico, esta etapa puede enfocarse en verificar el estado real de los datos en lugar de reconstruir todo el proceso desde cero.
Utiliza una lista de comprobación que incluya:
- Confirmar la empresa y el periodo.
- Verificar que estén disponibles los archivos requeridos.
- Revisar el estado de los datos de terceros.
- Comprobar las cuentas y los criterios de clasificación.
- Identificar inconsistencias pendientes.
- Revisar los registros que necesitan corrección.
- Confirmar las validaciones realizadas.
- Comprobar los requisitos aplicables al periodo.
- Verificar los resultados antes de utilizarlos o entregarlos.
La preparación anticipada no sustituye las comprobaciones finales. Las complementa al permitir que buena parte de la organización y el seguimiento se realicen progresivamente.
Errores que debes evitar al preparar información exógena
Para que la planificación funcione, evita estas prácticas:
| Error | Consecuencia posible | Buena práctica |
|---|---|---|
| Esperar hasta diciembre para organizar los datos | Se acumulan archivos y tareas de revisión | Mantener un proceso periódico |
| Guardar documentos sin una estructura común | Aumenta el tiempo de búsqueda | Organizar por empresa, periodo y tipo |
| No actualizar los datos de terceros | Las inconsistencias se detectan tarde | Programar revisiones |
| Dejar las cuentas sin revisar | Se acumulan dudas de clasificación | Documentar criterios y excepciones |
| No registrar los pendientes | Las solicitudes pueden perder seguimiento | Mantener una matriz actualizada |
| Automatizar sin validar | Los errores pueden repetirse en muchos registros | Probar reglas y revisar resultados |
| Suponer que la preparación anticipada reemplaza el cierre | Pueden omitirse comprobaciones finales | Mantener una validación final planificada |
Lista de verificación para preparar la información durante el año
Utiliza esta lista para evaluar si tu firma está avanzando de manera organizada:
- Existe una estructura documental para cada empresa.
- Los archivos originales se conservan.
- Los datos de terceros se revisan periódicamente.
- Las cuentas contables se analizan cuando corresponde.
- Los criterios de clasificación están documentados.
- Los pendientes tienen responsables asignados.
- Las solicitudes de información tienen seguimiento.
- Se registran las validaciones realizadas.
- Las tareas repetitivas se evalúan para una posible automatización.
- Los resultados se revisan antes de su utilización.
- Existe una lista de comprobación para el cierre.
Si varios puntos siguen pendientes, comienza por definir responsables y establecer una rutina de seguimiento. No necesitas implementar todos los cambios al mismo tiempo.
Preguntas frecuentes
¿Por qué preparar la información exógena durante todo el año?
Porque permite organizar los datos de manera progresiva, detectar inconsistencias antes del cierre y dar seguimiento a los documentos pendientes. También facilita distribuir las tareas entre los integrantes del equipo.
¿Es necesario revisar toda la información cada mes?
No necesariamente. La frecuencia depende del volumen de información, las características de la empresa y el tipo de revisión. Lo importante es definir un calendario adecuado y no dejar todos los controles para el final.
¿Qué información conviene mantener organizada durante el año?
Conviene conservar los archivos contables, los documentos de soporte, los datos de terceros, las cuentas y los registros de revisión que sean relevantes para el proceso. La estructura exacta dependerá de las necesidades de cada empresa.
¿Cómo puede ayudar una matriz de seguimiento?
Permite identificar qué información está disponible, qué actividades se han completado y qué pendientes necesitan atención. También facilita asignar responsables y dar seguimiento a las solicitudes realizadas a los clientes.
¿La automatización permite olvidarse de la preparación de diciembre?
No. La automatización puede apoyar actividades recurrentes, pero siguen siendo necesarias las revisiones finales y las comprobaciones correspondientes al periodo. Preparar información durante el año complementa esas actividades, no las reemplaza.
¿Se puede preparar información exógena de varias empresas con el mismo procedimiento?
Se pueden compartir criterios generales para organizar archivos, controlar pendientes y realizar ciertas validaciones. Sin embargo, cada empresa puede tener particularidades contables y operativas que requieren una revisión específica.
¿Qué debo revisar antes de generar los reportes?
Comprueba la identificación de la empresa y el periodo, la integridad de los datos, el estado de los terceros, los criterios de clasificación, las inconsistencias pendientes y los requisitos aplicables. La lista definitiva debe ajustarse al proceso y a las características de la información.
Conclusión
Esperar hasta diciembre para organizar toda la información exógena puede concentrar tareas que podrían distribuirse durante el año. Por eso, preparar información exógena durante todo el año es una estrategia práctica para mantener los datos organizados, revisar las inconsistencias y controlar los pendientes de cada empresa.
Comienza por establecer una estructura documental, programar revisiones periódicas y asignar responsables. Después, evalúa qué tareas repetitivas pueden automatizarse y conserva controles que permitan verificar los resultados.
La preparación anticipada no elimina las validaciones finales, pero sí ayuda a llegar a ellas con una mejor organización y una visión más clara del trabajo pendiente.
¿Quieres simplificar la preparación de tu información exógena?
Conoce Exógena Pro y evalúa cómo sus funcionalidades disponibles pueden apoyar la importación, configuración y revisión de información para tus procesos de preparación de exógena.
Contenido relacionado
También te puede interesar:
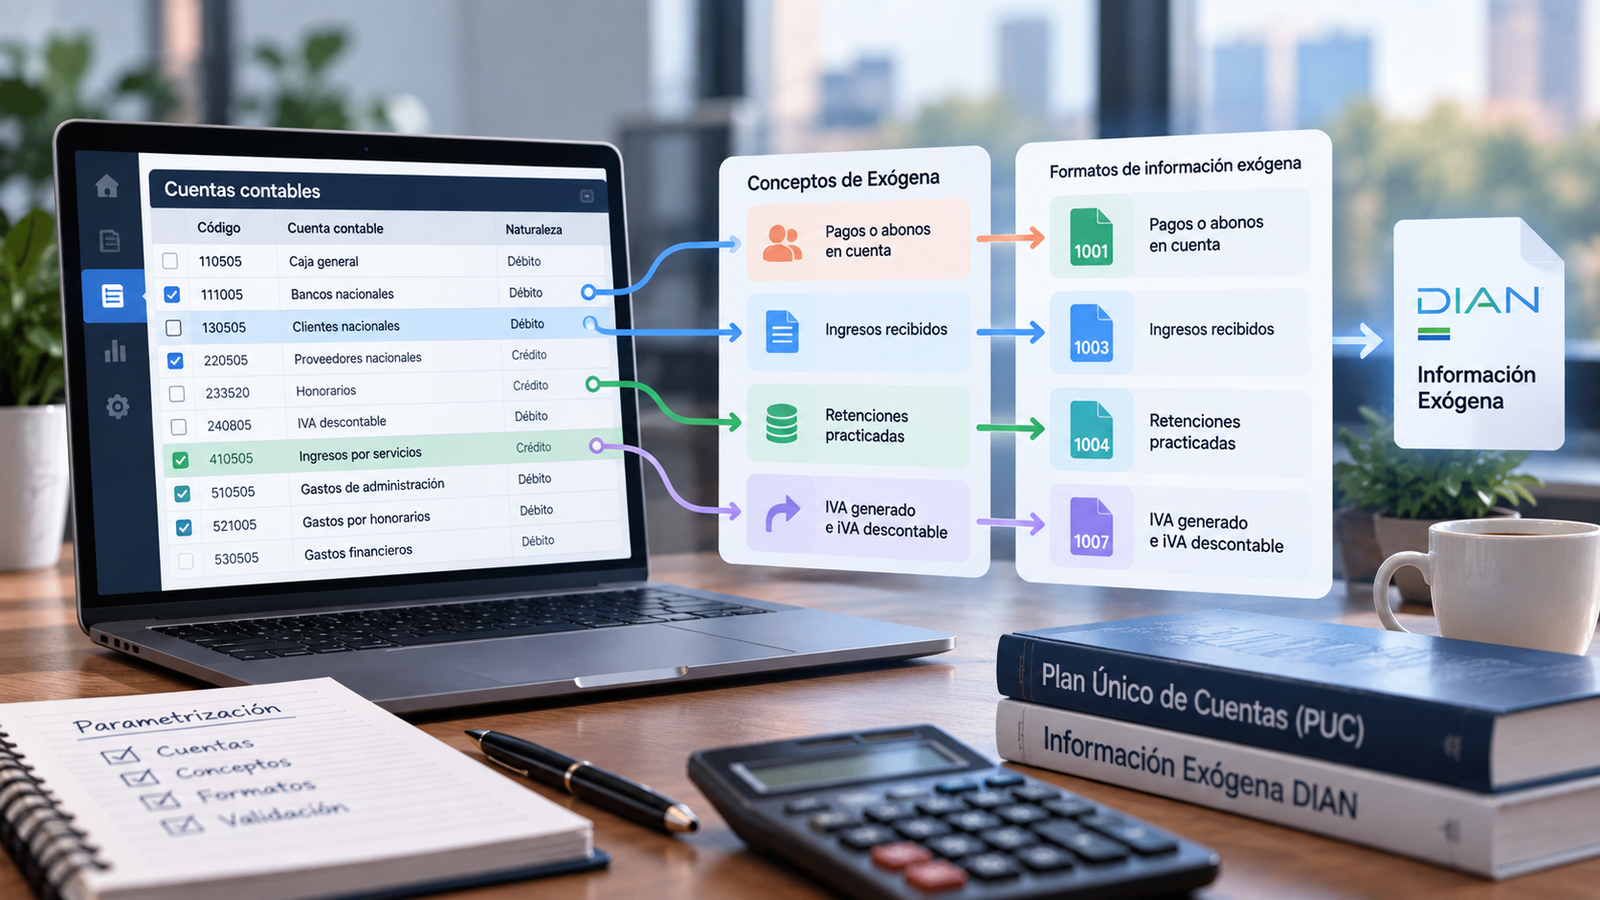
- Parametrización de cuentas para información exógena — Cómo relacionar cuentas contables con los formatos de información exógena de forma organizada y reutilizable.
- Importación inteligente de información exógena — Cómo incorporar información proveniente de diferentes archivos y estructuras para facilitar su preparación.
- Preparación continua de información exógena — Cómo organizar el proceso durante todo el año para reducir reprocesos al acercarse las fechas de presentación.
- Plantillas para la preparación de información exógena — Cómo estandarizar configuraciones y reutilizar procesos para trabajar de forma más organizada.
Cosoftia
Cosoftia es una empresa de desarrollo de software que crea productos propios y desarrolla soluciones tecnológicas para empresas y profesionales. Exógena Pro es una de sus soluciones especializadas en la preparación de información exógena.