

Introducción
Preparar la información exógena DIAN requiere mucho más que generar archivos. Antes de presentar los reportes, es necesario identificar los formatos aplicables, extraer correctamente los datos contables, clasificarlos, validar la información y revisar que los archivos cumplan con las condiciones exigidas.
El proceso puede complicarse cuando existen grandes volúmenes de operaciones, múltiples terceros o información que debe cruzarse con la contabilidad.
Esta guía explica, paso a paso, cómo preparar la información exógena DIAN en 2026, cuáles son los principales formatos, qué errores conviene evitar y cómo utilizar herramientas de validación para reducir reprocesos. El contenido sigue la estructura y los conceptos del material de referencia proporcionado.
¿Qué es la información exógena DIAN?
La información exógena es el conjunto de datos que determinadas empresas y personas deben reportar a la DIAN (Dirección de Impuestos y Aduanas Nacionales) sobre sus operaciones económicas.
Su importancia está relacionada con los procesos de validación y cruce de información que realiza la administración tributaria. Por eso, los datos reportados deben mantener coherencia con la contabilidad y con las declaraciones tributarias correspondientes.
Entre la información que puede formar parte de estos reportes se encuentran:
- Compras realizadas durante el año gravable.
- Ventas e ingresos percibidos.
- Pagos y abonos en cuenta a terceros.
- Retenciones practicadas o recibidas.
- Información relacionada con operaciones comerciales.
- Datos asociados con determinados conceptos tributarios.
La información exacta que debe reportarse depende de las condiciones aplicables al contribuyente y de los formatos correspondientes.
Por esta razón, no conviene comenzar generando archivos XML sin haber determinado previamente qué información debe presentarse.
¿Quiénes deben presentar información exógena en 2026?
La obligación de presentar información exógena comprende diferentes tipos de contribuyentes y responsables, de acuerdo con las condiciones establecidas para cada año gravable.
El documento de referencia identifica, entre otros, estos grupos generales:
- Personas jurídicas: empresas, sociedades y entidades constituidas legalmente que desarrollan actividades económicas.
- Agentes de retención: quienes practican retenciones en la fuente por conceptos como renta, IVA u otros aplicables.
- Personas con ingresos altos: personas naturales o jurídicas que superan los topes establecidos por la DIAN.
- Contribuyentes con operaciones con terceros: quienes realizan operaciones económicas significativas que deben ser reportadas.
La obligación y los formatos aplicables deben verificarse con la regulación correspondiente al año gravable. El propio material recomienda revisar la resolución vigente antes de iniciar el proceso.
Para complementar esta revisión, la DIAN mantiene una sección oficial de normatividad de información exógena organizada por año gravable. Para 2026, allí aparecen las resoluciones aplicables y sus anexos.
Consultar la normatividad de información exógena en la DIAN
Cómo hacer la información exógena DIAN paso a paso
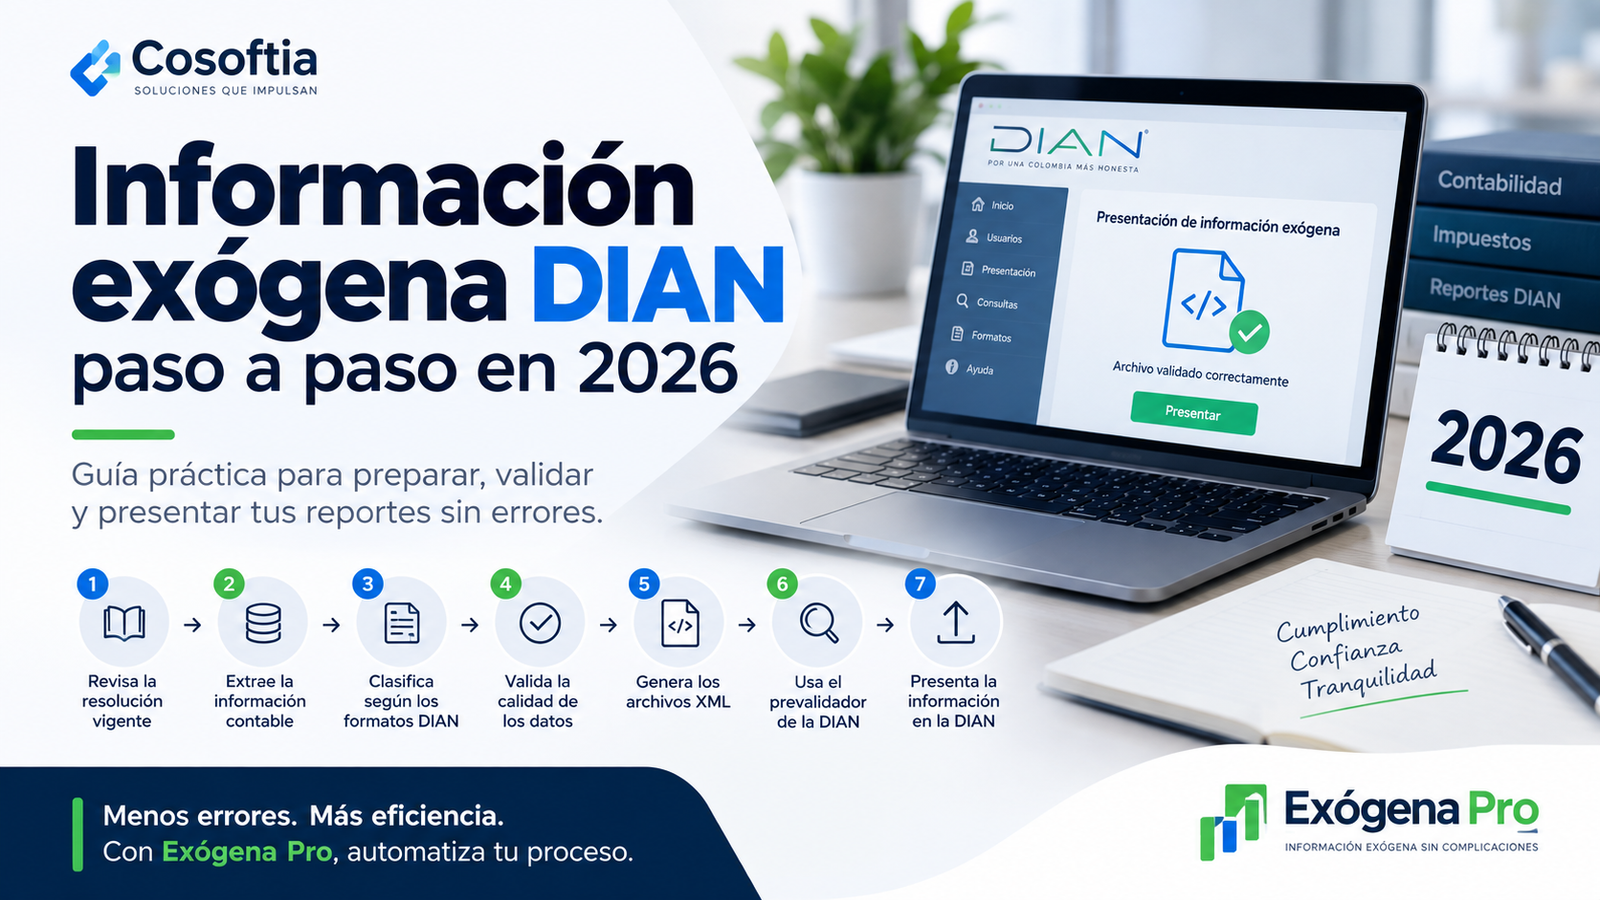
La preparación puede organizarse en siete etapas. Seguir este orden ayuda a reducir errores antes de llegar a la generación y validación de los archivos.
1. Revisa la resolución vigente de la DIAN
Antes de extraer información, identifica cuáles son los formatos aplicables y revisa sus condiciones.
En esta etapa debes comprobar:
- Formatos que corresponden al contribuyente.
- Topes y criterios aplicables.
- Información que debe reportarse.
- Fechas de presentación.
- Estructura de cada archivo.
- Validaciones establecidas para los formatos.
Un error frecuente consiste en utilizar formatos o estructuras correspondientes a un año anterior. Por eso, la revisión normativa debe ser el primer paso del proceso.
2. Extrae la información contable
Una vez identificados los formatos, reúne la información que servirá como fuente para los reportes.
El documento destaca datos como:
- Identificación de terceros.
- NIT.
- Nombres o razones sociales.
- Valores acumulados.
- Conceptos DIAN correspondientes.
- Información de pagos.
- Ingresos.
- Retenciones.
Esta etapa es especialmente importante cuando la información se encuentra distribuida entre diferentes módulos, archivos o sistemas contables.
La recomendación práctica es trabajar sobre una fuente organizada y trazable, de modo que cada valor reportado pueda relacionarse posteriormente con su origen.
3. Clasifica la información según los formatos DIAN
Cada formato tiene una estructura y un propósito determinado. Por eso, no basta con reunir todos los movimientos contables en un solo archivo.
La información debe clasificarse según el formato que corresponda.
Por ejemplo, pueden existir reportes relacionados con:
- Pagos y abonos en cuenta.
- Retenciones.
- IVA.
- Ingresos recibidos.
- Descuentos tributarios.
- Información laboral.
- Otros conceptos definidos por la DIAN.
La clasificación correcta es importante porque un mismo dato puede generar inconsistencias si se asigna a un concepto equivocado.
4. Valida la calidad de los datos
Antes de generar los archivos, realiza una revisión de calidad.
Como mínimo, conviene comprobar:
- NIT y dígitos de verificación.
- Identificación de terceros.
- Valores acumulados.
- Duplicados.
- Conceptos utilizados.
- Totales.
- Consistencia con la contabilidad.
- Correspondencia con las declaraciones cuando aplique.
Este paso permite detectar problemas antes de generar los archivos definitivos.
Además, facilita la identificación del origen de una diferencia. Si la información exógena DIAN no coincide con la contabilidad, corregir el dato antes de generar el archivo suele ser más sencillo que investigar el problema después de una validación fallida.
5. Genera los archivos en formato XML
La información exógena se presenta mediante archivos con una estructura específica.
El documento de referencia señala que los archivos pueden generarse manualmente, mediante software contable o utilizando herramientas especializadas. También advierte que la generación manual puede aumentar la complejidad y el riesgo de errores.
En esta etapa es importante respetar:
- Estructura del XML.
- Campos requeridos.
- Tipos de datos.
- Valores permitidos.
- Identificación de terceros.
- Conceptos.
- Totales.
Un archivo puede contener información aparentemente correcta y, aun así, ser rechazado si no cumple la estructura esperada.
6. Usa el prevalidador de la DIAN
Antes de presentar los archivos, utiliza el mecanismo de validación proporcionado por la DIAN.
El objetivo es detectar errores relacionados con:
- Estructura.
- Campos faltantes.
- Valores inválidos.
- Validaciones de negocio.
- Inconsistencias en los datos.
El proceso recomendado consiste en cargar los archivos, revisar los errores detectados, realizar las correcciones necesarias y volver a validar hasta obtener archivos correctamente preparados.
La DIAN dispone además de una sección específica con información sobre los formatos y sus versiones, por lo que conviene utilizar la documentación correspondiente al año y formato que se esté preparando.
Consultar formatos de información exógena de la DIAN
7. Presenta la información en la DIAN
Después de validar los archivos, realiza la presentación a través del portal correspondiente.
El material de referencia resume esta última etapa en tres acciones principales:
- Ingresar al portal.
- Cargar los archivos validados.
- Firmar electrónicamente y conservar el acuse o constancia de recibo.
Guardar la evidencia de presentación es importante para mantener trazabilidad sobre el cumplimiento de la obligación.
Principales formatos de información exógena DIAN
La DIAN utiliza diferentes formatos para reportar tipos específicos de información.
El documento de referencia destaca los siguientes:
| Formato | Descripción | Información reportada |
|---|---|---|
| 1001 | Pagos o abonos en cuenta | Pagos a terceros y retenciones |
| 1003 | Retenciones en la fuente | Retenciones practicadas a favor |
| 1005 | IVA descontable | IVA generado en operaciones descontables |
| 1006 | IVA generado | IVA generado e impuesto al consumo |
| 1007 | Ingresos recibidos | Ingresos del año por tercero |
| 1004 | Descuentos tributarios | Descuentos solicitados en renta |
| 2276 | Información laboral | Datos de empleados y pagos laborales |
El documento señala que la obligatoriedad de cada formato puede ser diferente. Por eso, esta tabla sirve como referencia general y no sustituye la revisión de la resolución aplicable.
La página oficial de presentación de la DIAN contiene las versiones de los formatos, sus descripciones y la normatividad asociada.
Errores comunes al preparar la información exógena DIAN
Una parte importante del proceso consiste en prevenir errores antes de presentar los archivos.
El material analizado identifica varios problemas frecuentes.
Usar conceptos equivocados
Asignar un concepto DIAN incorrecto a un pago o ingreso puede producir inconsistencias entre el reporte y la información tributaria.
La clasificación debe revisarse antes de generar el archivo definitivo.
Reportar NIT digitados incorrectamente
Los errores en el NIT o en el dígito de verificación pueden provocar el rechazo del registro.
Por eso, la identificación de terceros debe validarse antes de generar los archivos.
No cruzar la información con la contabilidad
Los valores reportados deben guardar coherencia con los registros contables y las declaraciones relacionadas.
Cuando existen diferencias, es necesario investigar su origen antes de presentar.
Presentar fuera del plazo
La presentación posterior al plazo establecido puede generar consecuencias económicas. El documento señala que estas pueden variar según factores como el volumen de información y los días de retraso.
Generar XML con errores de estructura
Un XML con campos faltantes, valores fuera de rango o una estructura incorrecta puede ser rechazado por el sistema de validación.
Crear registros duplicados
Registrar dos veces un mismo tercero, concepto u operación puede producir inconsistencias y dificultar la conciliación de los datos.
¿Cómo hacer la información exógena DIAN más rápido?
Preparar la información exógena manualmente puede implicar numerosas tareas repetitivas: extraer datos, clasificarlos, realizar cruces, generar archivos, validar errores y volver a procesar la información.
El documento de referencia plantea la automatización como una alternativa especialmente útil cuando:
- Se administran múltiples empresas o clientes.
- Existe un volumen elevado de información contable.
- Se quiere reducir el riesgo de errores humanos.
- Es necesario generar varios formatos.
- Se busca reducir el tiempo de preparación.
La automatización no elimina la necesidad de revisar la información. Su principal utilidad está en reducir tareas manuales y establecer controles sobre un proceso que, de otra manera, puede requerir múltiples revisiones.
¿Qué puede automatizar Exógena Pro?
De acuerdo con el material de referencia, Exógena Pro está orientado a automatizar diferentes etapas de preparación de la información exógena.
Entre las funcionalidades descritas se encuentran:
- Generación automática de formatos.
- Validación conforme a las reglas configuradas.
- Exportación de archivos preparados para el prevalidador de la DIAN.
- Cruces automáticos de información.
- Detección de inconsistencias.
- Identificación de registros duplicados.
- Reportes detallados de validación.
Esto puede ser especialmente útil para equipos contables que necesitan procesar información de varias empresas o manejar grandes cantidades de registros.
La ventaja práctica de automatizar el proceso está en trasladar parte del trabajo repetitivo desde hojas de cálculo y procesos manuales hacia controles sistematizados.
Preguntas frecuentes
¿Cómo hacer la información exógena DIAN paso a paso?
El proceso puede organizarse en siete etapas: revisar la resolución vigente, extraer los datos contables, clasificar la información según los formatos, validar los datos, generar los archivos XML, utilizar el prevalidador de la DIAN y finalmente presentar la información.
¿Qué pasa si no presento la información exógena?
La presentación fuera de las condiciones establecidas puede generar sanciones económicas. El documento de referencia señala que estas pueden variar según el volumen de información y los días de retraso.
¿Cuál es el formato de la información exógena DIAN?
Los reportes se presentan mediante archivos XML que deben cumplir la estructura definida para cada formato. Entre los formatos mencionados en la fuente están 1001, 1003, 1004, 1005, 1006, 1007 y 2276.
¿Cómo validar la información exógena antes de enviarla?
La validación puede realizarse mediante el prevalidador de la DIAN antes de presentar los archivos. Este proceso permite detectar errores de estructura, campos faltantes y otras validaciones.
¿Cuáles son los formatos más importantes de la información exógena?
La fuente destaca los formatos 1001, 1003, 1005, 1006, 1007 y 2276, aunque los formatos aplicables dependen de las condiciones y obligaciones del contribuyente.
¿Se puede corregir la información exógena después de presentarla?
El material indica que pueden realizarse correcciones. Sin embargo, señala que una corrección efectuada fuera del plazo establecido puede generar sanciones adicionales según la normativa vigente.
¿Exógena Pro genera los formatos necesarios?
Según el material de referencia, Exógena Pro genera y valida los principales formatos de información exógena y permite preparar archivos para su carga en el portal correspondiente.
Conclusión
Preparar la información exógena DIAN en 2026 requiere seguir un proceso ordenado. Primero debes identificar la obligación y los formatos aplicables. Después, debes extraer y clasificar la información contable, validar los datos, generar los archivos XML, utilizar el prevalidador y finalmente presentar los reportes.
Los errores más frecuentes aparecen cuando se utilizan conceptos equivocados, existen inconsistencias en los NIT, no se realizan cruces con la contabilidad o se generan archivos XML con problemas de estructura.
Por eso, establecer un proceso de validación antes de presentar puede reducir reprocesos y facilitar el cumplimiento.
¿Quieres simplificar la preparación de tu información exógena?
Con Exógena Pro puedes automatizar procesos de preparación y validación, detectar inconsistencias y facilitar el manejo de grandes volúmenes de información.

