

Introducción
Los errores formato 1001 DIAN pueden provocar rechazos, reprocesos y diferencias que requieren tiempo adicional para corregirse. Además, cuando la información reportada no coincide con los registros contables o presenta inconsistencias, pueden surgir alertas, requerimientos y posibles sanciones.
El formato 1001 reporta información sobre pagos o abonos en cuenta, retenciones practicadas y datos de terceros. Por eso, un error aparentemente pequeño en un NIT, concepto, valor o estructura del archivo puede afectar la calidad del reporte.
En esta guía encontrarás los errores más frecuentes, sus posibles consecuencias y un proceso práctico para prevenirlos antes de presentar la información. También veremos cómo la automatización puede ayudar a reducir errores desde el origen.
¿Por qué es importante el formato 1001 DIAN?
El formato 1001 forma parte de la información exógena que se reporta a la DIAN. Su función principal es informar determinados datos sobre operaciones con terceros para facilitar los cruces de información realizados por la administración tributaria.
De acuerdo con el paper de referencia, el formato incluye principalmente:
- Pagos o abonos en cuenta.
- Retenciones practicadas.
- Información de terceros.
- Identificación de los registros reportados.
La importancia del reporte está en que la información puede ser utilizada para realizar cruces entre diferentes contribuyentes.
Por eso, un error no necesariamente queda aislado dentro del archivo. Una inconsistencia puede hacerse visible cuando la DIAN compara información relacionada entre distintos reportes.
La DIAN mantiene publicada la normatividad de información exógena organizada por año gravable. Para 2026 aparecen, entre otras, resoluciones publicadas durante 2025 y 2026.
Consultar la normatividad oficial de información exógena de la DIAN
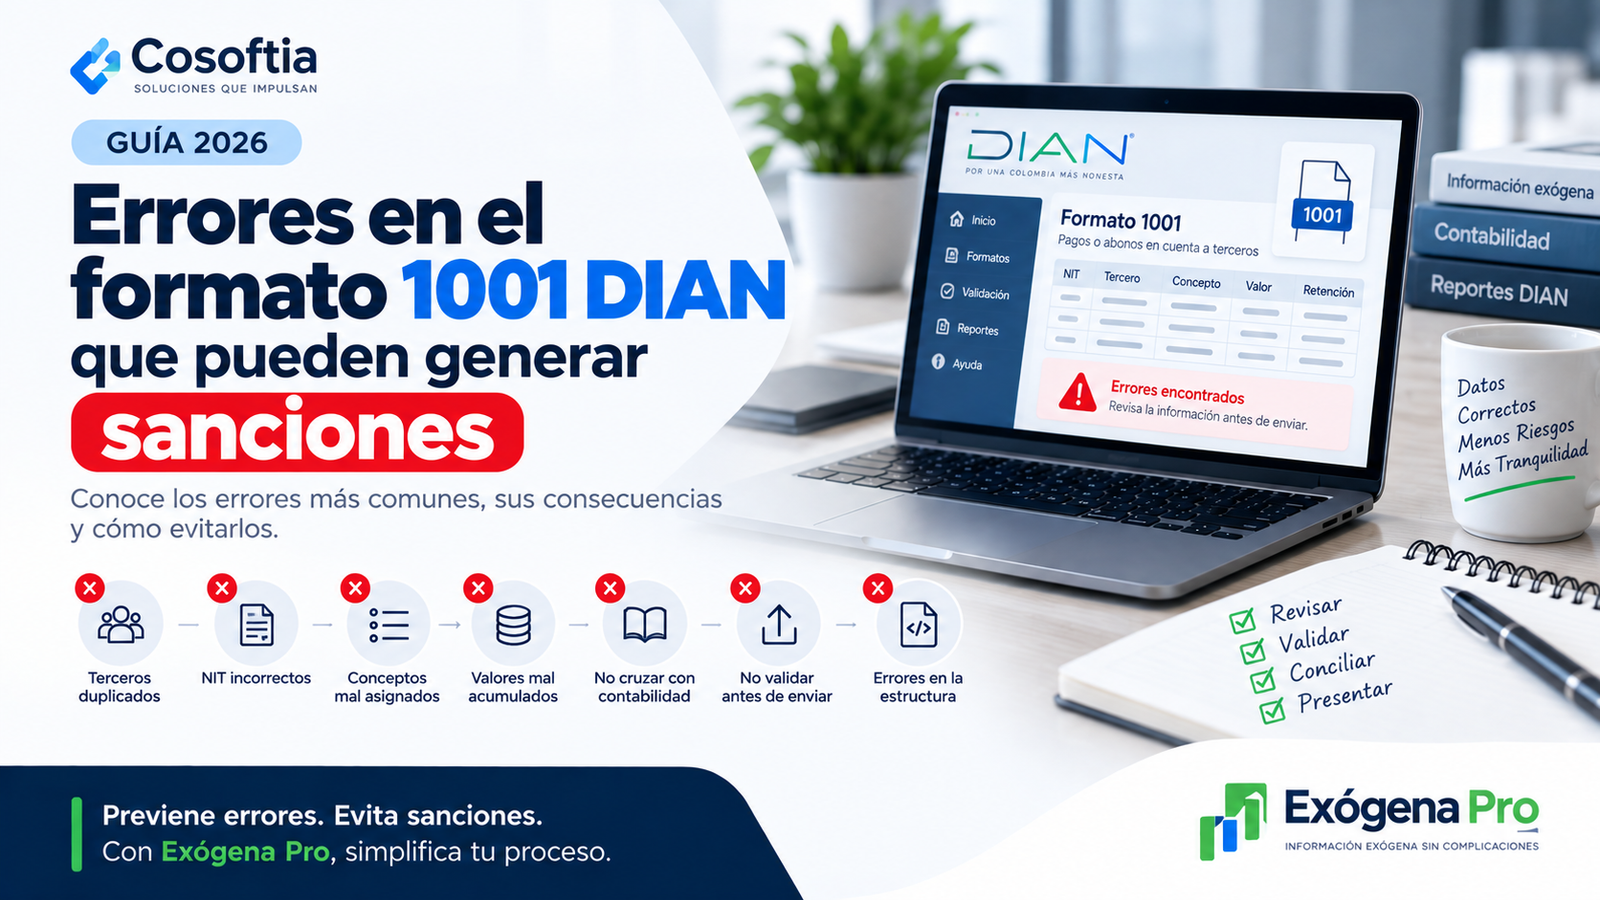
7 errores frecuentes en el formato 1001 DIAN
El documento de referencia identifica siete errores que pueden generar problemas durante la preparación y presentación del reporte.
1. Terceros duplicados
Uno de los errores más frecuentes consiste en reportar varias veces un mismo tercero debido a diferencias en el nombre, identificación o tipo de documento.
Por ejemplo, un tercero podría aparecer con variaciones en su información de identificación y terminar registrado como si fueran personas diferentes.
El problema es que la información deja de estar consolidada correctamente.
Consecuencia señalada en el paper: pueden generarse inconsistencias y registros duplicados que afectan la validación del formato.
Para prevenirlo, conviene establecer una identificación única para cada tercero antes de consolidar la información.
2. NIT o identificación incorrecta
Otro problema frecuente aparece cuando existen errores en:
- Número de documento.
- Dígito de verificación.
- Tipo de identificación.
- Datos de identificación del tercero.
Estos errores afectan directamente la identificación del registro.
El documento señala como resultado posible la interrupción o afectación de los cruces de información realizados por la DIAN.
Por eso, la validación de terceros debe realizarse antes de generar el archivo definitivo.
3. Conceptos DIAN mal asignados
Cada pago debe asociarse con el concepto correspondiente.
Un error común consiste en clasificar una operación bajo un concepto que no corresponde o utilizar conceptos equivocados o desactualizados.
El paper señala como ejemplos la clasificación incorrecta de servicios como compras o el uso de conceptos equivocados.
Resultado: pueden generarse inconsistencias fiscales detectables.
La solución comienza en la clasificación contable. Antes de generar el reporte, es necesario revisar que cada cuenta y operación esté asociada con el concepto que corresponde.
4. Valores mal acumulados
La información del formato 1001 debe consolidarse correctamente.
Los problemas aparecen cuando:
- Se duplican valores.
- No se acumulan correctamente las operaciones.
- Existen diferencias frente a la contabilidad.
- Se mezclan registros que deberían permanecer separados.
El paper señala que estas diferencias pueden ser detectadas durante los cruces de información.
Por esta razón, no basta con comprobar que cada movimiento exista. También es necesario verificar los acumulados finales.
5. No cruzar el formato 1001 con la contabilidad
Este es uno de los controles más importantes.
El documento califica como uno de los errores más graves reportar información que no coincide con los libros contables. El resultado puede incluir alertas, requerimientos y riesgo de sanción.
El cruce debería comprobar, como mínimo:
- Terceros.
- Conceptos.
- Valores acumulados.
- Pagos o abonos en cuenta.
- Retenciones relacionadas.
Si existe una diferencia, es mejor investigarla antes de presentar el reporte.
6. No validar antes de enviar
Generar el archivo y enviarlo directamente sin realizar las validaciones correspondientes aumenta el riesgo de rechazo.
El paper señala que muchos contribuyentes envían la información sin validar previamente su estructura, consistencia o cumplimiento de las reglas DIAN.
Resultado: pueden producirse rechazos en el prevalidador y reprocesos.
Una validación previa permite detectar problemas cuando todavía existe margen para corregirlos.
7. Errores en la estructura del archivo
La información puede ser correcta desde el punto de vista contable y, aun así, presentar problemas en su estructura.
El documento menciona como ejemplos:
- Columnas incorrectas.
- Formatos inválidos.
- Estructura mal organizada.
El resultado puede ser que el archivo no supere correctamente el proceso de validación.
Por eso, la revisión debe cubrir tanto el contenido como la estructura del archivo.
¿Qué consecuencias pueden generar estos errores?
Los errores del formato 1001 DIAN no tienen todos la misma consecuencia. Sin embargo, el paper identifica cuatro efectos principales cuando los problemas no se corrigen oportunamente.
Rechazo de archivos
La DIAN puede devolver un archivo cuando presenta problemas que impiden su correcta validación.
Esto obliga a corregir la información y realizar nuevamente el proceso.
Reprocesos
Cada rechazo implica trabajo adicional.
El equipo debe identificar el problema, corregir la fuente, volver a generar la información y repetir las validaciones necesarias.
Pérdida de tiempo
Los reprocesos consumen tiempo que podría utilizarse en otras actividades contables y tributarias.
Además, cuando los errores aparecen cerca de una fecha límite, la corrección puede aumentar la presión sobre el equipo responsable.
Posibles sanciones
El documento también identifica las posibles sanciones como una consecuencia de reportar información incorrecta o fuera de plazo.
El paper no establece valores concretos de sanción. Por eso, no es recomendable asumir una cifra específica únicamente a partir de este material.
Cómo evitar errores en el formato 1001 DIAN
La prevención requiere un proceso estructurado antes de generar el archivo.
El paper propone cinco controles principales.
1. Valida los terceros
Cada tercero debería tener:
- Identificación única.
- Nombre correcto.
- Tipo de documento válido.
- Datos consistentes.
La validación debe realizarse antes de consolidar la información.
2. Unifica la información
Cuando los datos provienen de diferentes fuentes, primero debes consolidarlos.
Esto permite detectar:
- Duplicados.
- Diferencias de identificación.
- Registros incompletos.
- Inconsistencias entre fuentes.
La información unificada facilita los siguientes controles.
3. Aplica las reglas DIAN
Revisa que cada concepto, valor y campo cumpla con las especificaciones aplicables.
El paper recomienda verificar las reglas de la normativa vigente antes de generar el reporte.
Este control es especialmente importante cuando se actualizan conceptos, estructuras o condiciones de reporte.
4. Cruza la información con la contabilidad
Compara la información preparada para el formato 1001 con los libros contables.
El objetivo es detectar diferencias antes de presentar.
Un proceso de conciliación puede ayudarte a responder preguntas como:
- ¿Los valores acumulados coinciden?
- ¿Todos los terceros están correctamente identificados?
- ¿Los conceptos corresponden a las operaciones?
- ¿Las retenciones están correctamente relacionadas?
5. Genera archivos correctamente estructurados
Finalmente, verifica que el archivo cumpla con la estructura necesaria para pasar el proceso de validación.
La calidad del contenido y la estructura deben revisarse conjuntamente.
¿Cómo puede ayudarte la automatización?
Cuando el volumen de información crece, realizar manualmente todos estos controles puede resultar complejo.
El paper presenta Exógena Pro como una herramienta orientada precisamente a reducir estos problemas desde el origen.
Entre las funcionalidades descritas se encuentran:
- Generación de archivo Excel (XLSX) listo para el prevalidador DIAN.
- Creación automática de terceros únicos.
- Cruce automático de cuentas con el PUC de exógena.
- Validación según las reglas DIAN vigentes.
- Reducción de reprocesos.
- Automatización de tareas que normalmente requieren revisión manual.
Terceros únicos automáticamente
La herramienta puede unificar los terceros para reducir registros duplicados.
Esto ayuda a atacar directamente uno de los errores identificados en el paper.
Cruce con el PUC de exógena
El documento señala que Exógena Pro realiza el cruce de cuentas contables con el PUC de exógena para facilitar la asignación de conceptos.
Esto puede reducir el trabajo manual asociado con la clasificación.
Validación de reglas
Exógena Pro también realiza validaciones antes de entregar el archivo para el siguiente paso del proceso.
La finalidad es detectar errores antes de enviar la información.
Importante: Exógena Pro no genera el XML
El paper establece una precisión importante: Exógena Pro no genera directamente archivos XML.
La herramienta entrega un archivo XLSX limpio y listo para cargar en el prevalidador de la DIAN.
Esto significa que el flujo puede resumirse así:
Información contable → Exógena Pro → XLSX validado → prevalidador DIAN → XML → presentación.
Errores manuales frente a un proceso automatizado
El documento compara algunos aspectos del proceso manual con el uso de Exógena Pro.
| Característica | Proceso manual | Exógena Pro |
|---|---|---|
| Terceros duplicados | Frecuentes | Eliminados automáticamente |
| Cruce con PUC de exógena | Manual / propenso a errores | Automático |
| Validación de reglas DIAN | Parcial / manual | Automática y exhaustiva |
| Formato de salida | Variable | XLSX listo para prevalidador |
| Tiempo de procesamiento | Horas | Minutos |
La automatización no elimina la necesidad de supervisión. Su función es reducir tareas repetitivas y establecer controles antes de llegar al proceso de presentación.
Preguntas frecuentes
¿Cuáles son los errores más comunes en el formato 1001 DIAN?
Los principales errores identificados en el paper son terceros duplicados, NIT o identificaciones incorrectas, conceptos DIAN mal asignados, valores mal acumulados, falta de cruce con la contabilidad, ausencia de validación previa y errores en la estructura del archivo.
¿Qué pasa si presento mal el formato 1001?
Según el documento, una presentación con inconsistencias puede generar rechazo de archivos, reprocesos, pérdida de tiempo, alertas o requerimientos y posibles sanciones.
¿Cómo evitar errores en la información exógena?
El paper recomienda validar los terceros, unificar la información, aplicar las reglas DIAN, cruzar los datos con la contabilidad y generar archivos correctamente estructurados.
¿Es necesario cruzar el formato 1001 con la contabilidad?
Sí. El documento considera el cruce con los libros contables uno de los controles importantes para detectar diferencias antes de presentar la información.
¿El formato 1001 se genera directamente en XML?
No necesariamente. En el flujo descrito por el paper, Exógena Pro genera un archivo XLSX limpio y validado para cargarlo posteriormente en el prevalidador de la DIAN, que participa en la generación del XML.
¿Exógena Pro elimina los terceros duplicados?
Según el paper, sí. La herramienta crea y consolida terceros únicos automáticamente para evitar duplicados e inconsistencias en el reporte.
¿Cómo funciona el cruce de cuentas con el PUC de exógena?
El documento indica que Exógena Pro cruza automáticamente las cuentas contables con el PUC de exógena para facilitar que cada cuenta quede asociada con el concepto correspondiente.
Conclusión
Los errores formato 1001 DIAN pueden parecer pequeños durante la preparación, pero sus efectos pueden extenderse al proceso de validación y presentación. Terceros duplicados, identificaciones incorrectas, conceptos mal asignados, valores inconsistentes y archivos mal estructurados son algunos de los problemas que conviene detectar antes de enviar el reporte.
La prevención requiere controles concretos: validar terceros, consolidar información, aplicar las reglas DIAN, cruzar los datos con la contabilidad y revisar la estructura del archivo.
Cuando el volumen de información aumenta, la automatización puede reducir el trabajo manual y facilitar estos controles. Según el paper, Exógena Pro permite automatizar tareas como la consolidación de terceros, el cruce con el PUC de exógena y la validación de reglas, generando un XLSX preparado para el prevalidador.
¿Quieres reducir los errores del formato 1001?
Con Exógena Pro puedes automatizar parte de la preparación y validación de tu información exógena, reducir reprocesos y detectar inconsistencias antes de avanzar hacia el prevalidador.

