Introducción
Preparar información exógena no tiene que convertirse en una carrera contra el tiempo al finalizar el año. Cuando una firma contable deja la organización de los datos para el último momento, puede acumular archivos, revisiones pendientes y solicitudes de información que dificultan el trabajo.
Una alternativa consiste en preparar información exógena mes a mes, incorporando pequeñas rutinas de organización y control durante el periodo. Así, el equipo puede mantener los documentos ordenados, revisar los datos de terceros y las cuentas contables, y registrar las inconsistencias a medida que aparecen.
En esta guía encontrarás un plan práctico de 12 meses para distribuir el trabajo, establecer controles periódicos y llegar a la etapa final con una mejor organización. El calendario es una propuesta operativa que debes adaptar a las características de cada empresa y a los requisitos aplicables.
¿Por qué preparar información exógena mes a mes?
Cuando la preparación depende de una revisión concentrada al final del año, el equipo debe recuperar información de distintos periodos y resolver en poco tiempo problemas que podrían haberse identificado antes.
Trabajar mes a mes permite distribuir esas actividades y mantener un registro de lo que se ha revisado.
Entre sus beneficios potenciales están:
- Mejor organización documental: los archivos se clasifican a medida que se reciben.
- Detección temprana de inconsistencias: los datos que requieren corrección pueden identificarse oportunamente.
- Seguimiento de pendientes: el equipo sabe qué información falta y quién debe gestionarla.
- Mayor continuidad operativa: las tareas no dependen exclusivamente de la memoria de una persona.
- Revisiones más distribuidas: el trabajo puede repartirse durante el año.
- Preparación más ordenada del cierre: resulta más sencillo identificar qué está listo y qué requiere atención.
Estos beneficios dependen de que el equipo mantenga actualizados los registros y cumpla las rutinas definidas. La planificación no reemplaza las validaciones finales ni las comprobaciones de los requisitos aplicables.
El plan de 12 meses para preparar información exógena
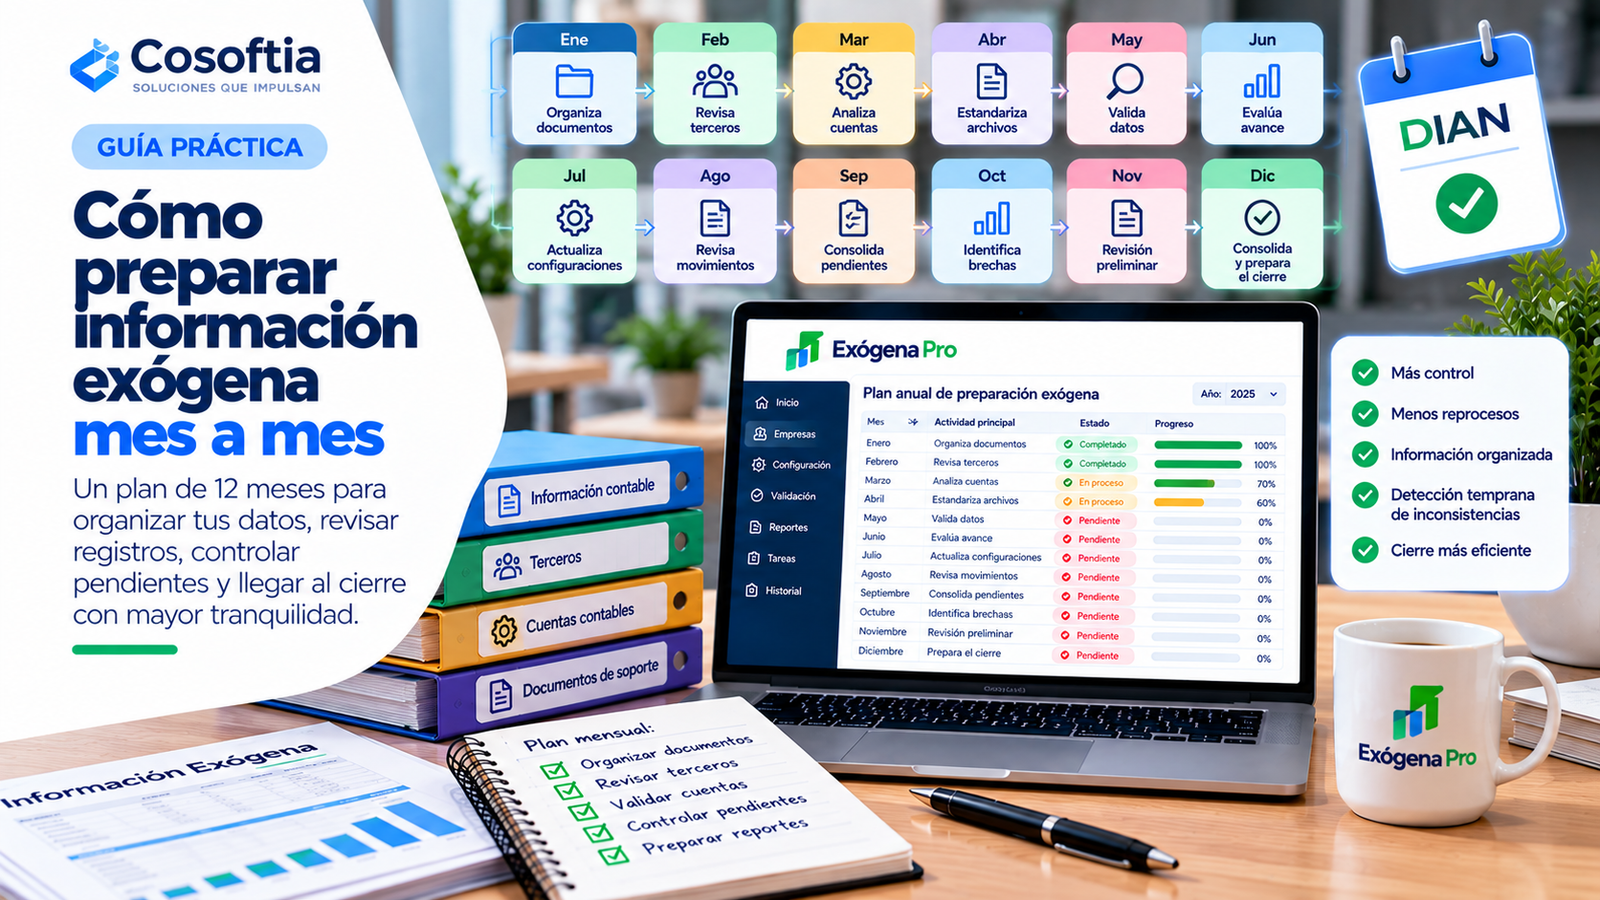
El siguiente calendario propone una actividad principal para cada mes. Puedes ajustarlo al volumen de información, al número de empresas y a la forma en que trabaja tu firma contable.
| Mes | Actividad principal | Resultado esperado |
|---|---|---|
| Enero | Definir la estructura de trabajo | Carpetas, responsables y controles organizados |
| Febrero | Revisar los datos de terceros | Inconsistencias identificadas y documentadas |
| Marzo | Organizar las cuentas contables | Cuentas nuevas o pendientes identificadas |
| Abril | Estandarizar los archivos de entrada | Formatos de trabajo más consistentes |
| Mayo | Revisar la calidad de los datos | Registros incompletos o duplicados identificados |
| Junio | Evaluar el avance del primer semestre | Estado de revisión y pendientes actualizado |
| Julio | Actualizar configuraciones y criterios | Cambios documentados para cada empresa |
| Agosto | Revisar movimientos y registros | Diferencias que requieren análisis identificadas |
| Septiembre | Consolidar pendientes | Solicitudes y acciones asignadas |
| Octubre | Evaluar la preparación para el cierre | Brechas de información identificadas |
| Noviembre | Ejecutar una revisión preliminar | Información organizada para las comprobaciones finales |
| Diciembre | Consolidar y revisar el proceso | Pendientes identificados y controles finales programados |
Este calendario es una guía de organización, no un calendario oficial de obligaciones tributarias. Las fechas de presentación y los requisitos específicos deben verificarse en las disposiciones vigentes de la DIAN para el periodo correspondiente.
Enero: organiza el proceso desde el comienzo
El primer mes es una buena oportunidad para establecer cómo se gestionará la información durante el año.
Define una estructura documental por empresa y periodo. Determina dónde se almacenarán los archivos originales, los documentos de trabajo y los resultados revisados.
También conviene establecer:
- Un identificador para cada empresa.
- Una convención para nombrar archivos.
- Responsables de recibir y procesar la información.
- Un mecanismo para registrar pendientes.
- Una frecuencia para revisar los datos.
- Un procedimiento para conservar las evidencias de revisión.
Si la firma administra varios clientes, utiliza una estructura común que facilite el trabajo, pero conserva las particularidades de cada empresa.
Resultado esperado: un procedimiento básico que todos los integrantes del equipo puedan seguir.
Febrero: revisa los datos de terceros
Los datos de terceros pueden presentar diferencias en nombres, identificaciones o campos necesarios para los procesos contables y tributarios.
En lugar de esperar hasta el cierre, establece una rutina para identificar los registros que necesitan revisión.
Puedes comprobar:
- Que las identificaciones estén registradas.
- Que los campos requeridos estén completos.
- Que existan posibles duplicados.
- Que las diferencias entre registros estén documentadas.
- Que las aclaraciones necesarias tengan seguimiento.
No todas las diferencias representan errores. Algunas deben verificarse con documentos de soporte o con el cliente.
Resultado esperado: un registro de inconsistencias y acciones pendientes relacionadas con los terceros.
Marzo: revisa las cuentas contables
Las cuentas contables requieren criterios de clasificación que deben mantenerse documentados y revisarse cuando cambian las operaciones o las necesidades de información.
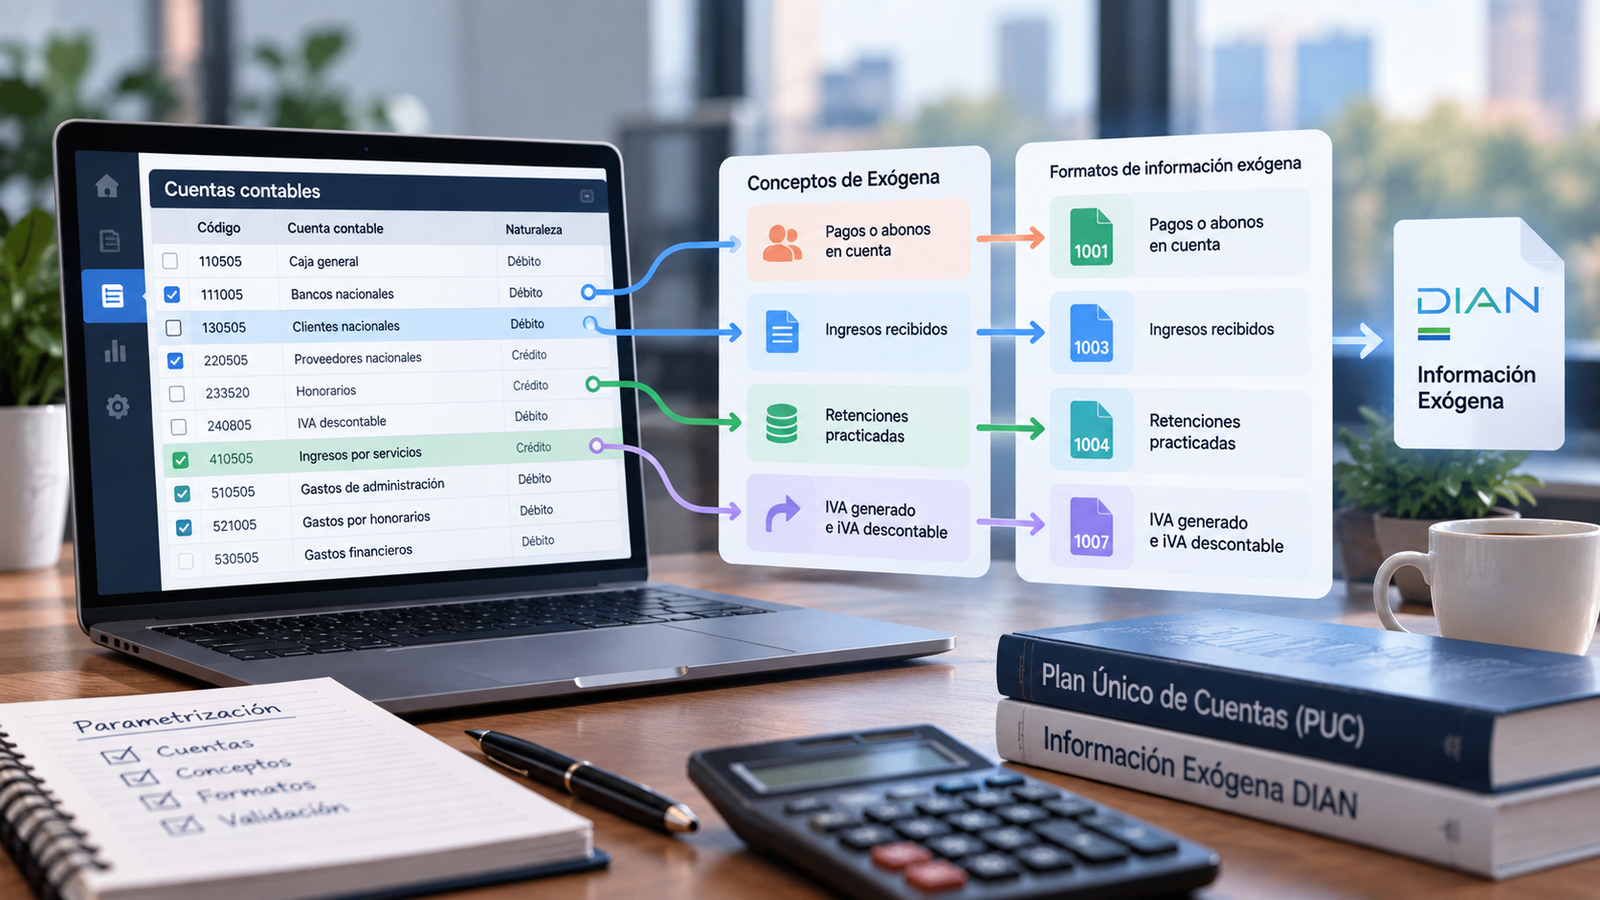
Durante este mes puedes identificar cuentas nuevas, revisar las que generan dudas y registrar los criterios que utiliza el equipo.
Presta atención a:
- Cuentas que no se habían revisado.
- Cambios en el uso de determinadas cuentas.
- Registros cuya clasificación requiere análisis.
- Criterios que todavía no están documentados.
- Excepciones específicas de cada empresa.
Evita aplicar automáticamente una misma configuración a todos los clientes sin comprobar si sus operaciones y necesidades son equivalentes.
Resultado esperado: una relación de cuentas revisadas y de las que necesitan análisis adicional.
Abril: estandariza los archivos de entrada
Si cada empresa entrega información con estructuras diferentes, el equipo puede perder tiempo reorganizando columnas, corrigiendo formatos o adaptando archivos.
Define criterios para recibir y preparar los documentos.
Por ejemplo:
- Convenciones para los nombres de archivo.
- Identificación de empresa y periodo.
- Campos necesarios para cada proceso.
- Formatos de fecha y valores.
- Ubicación de los documentos originales.
- Reglas para registrar archivos incompletos.
Cuando no sea posible uniformar los archivos de origen, documenta cómo se procesará cada formato.
Resultado esperado: criterios de entrada claros que faciliten las tareas posteriores de revisión e importación.
Mayo: evalúa la calidad de los datos
Una vez organizados los archivos, dedica tiempo a comprobar la integridad y consistencia de la información disponible.
La revisión puede incluir la búsqueda de registros incompletos, duplicados y diferencias que necesiten aclaración.
También conviene documentar cómo se resuelve cada situación. Así, cuando vuelva a aparecer un problema similar, el equipo podrá aplicar el procedimiento correspondiente.
Recuerda que una validación automática solo detecta las condiciones contempladas en sus reglas. Por eso, las comprobaciones deben ajustarse a las características de la información.
Resultado esperado: una relación de problemas identificados, correcciones realizadas y asuntos que siguen pendientes.
Junio: evalúa el avance del primer semestre
A mitad de año, revisa si el proceso se está ejecutando según lo previsto.
No necesitas repetir todas las actividades desde el principio. El objetivo es comprobar qué se ha completado y qué requiere atención.
Evalúa:
- Los archivos recibidos por empresa.
- El estado de revisión de los terceros.
- Las cuentas que necesitan análisis.
- Las inconsistencias sin resolver.
- Las solicitudes pendientes a los clientes.
- Las tareas que se han repetido innecesariamente.
Utiliza una matriz de seguimiento para registrar el estado de cada actividad y asignar las acciones siguientes.
Resultado esperado: una visión actualizada del avance y de las prioridades para el segundo semestre.
Julio: actualiza configuraciones y criterios
Durante el año pueden aparecer nuevas cuentas, cambios en los procesos o necesidades particulares de los clientes.
Registra estos cambios y comprueba si afectan las reglas de trabajo que utiliza la firma.
Puedes revisar:
- Criterios de clasificación documentados.
- Configuraciones utilizadas en procesos recurrentes.
- Excepciones identificadas durante el semestre.
- Cambios en las fuentes de información.
- Procedimientos que necesitan actualización.
Mantén un control de versiones para que el equipo pueda identificar qué instrucciones están vigentes.
Resultado esperado: configuraciones y criterios documentados, con sus modificaciones identificadas.
Agosto: revisa los movimientos y los registros acumulados
A medida que avanza el periodo, pueden aparecer nuevos registros que requieren clasificación, conciliación o revisión.
Utiliza este mes para revisar los datos acumulados y detectar diferencias que conviene analizar antes del cierre.
Según el proceso de la firma, puedes comprobar:
- Registros con información incompleta.
- Movimientos que requieren aclaración.
- Diferencias entre archivos relacionados.
- Cuentas que necesitan revisión.
- Datos que no cumplen los criterios definidos.
Registra las causas conocidas y asigna responsables para las situaciones que no puedan resolverse de inmediato.
Resultado esperado: un conjunto de diferencias y pendientes identificados con acciones de seguimiento.
Septiembre: consolida los pendientes por empresa
Cuando la firma gestiona varios clientes, los pendientes pueden quedar distribuidos entre hojas de cálculo, correos y documentos.
Consolida esa información en una matriz de seguimiento.
Cada pendiente debería incluir, como mínimo:
| Campo | Qué registrar |
|---|---|
| Empresa | Organización a la que corresponde |
| Actividad | Tarea o información que falta |
| Estado | Situación actual |
| Responsable | Persona encargada |
| Próxima acción | Paso necesario para avanzar |
| Fecha de seguimiento | Momento previsto para revisar el pendiente |
No es suficiente registrar que una actividad está pendiente. Define qué debe ocurrir para resolverla y quién debe actuar.
Resultado esperado: una lista centralizada de pendientes con responsables y próximos pasos.
Octubre: identifica las brechas antes del cierre
Este mes puede servir para evaluar qué tan preparada está la información para las revisiones finales.
Comprueba qué documentos faltan, qué configuraciones requieren revisión y cuáles son las inconsistencias que todavía no tienen solución.
También revisa si los procedimientos están actualizados y si el equipo cuenta con los archivos necesarios para continuar.
Si identificas un problema que requiere información del cliente, solicita los documentos con suficiente anticipación, de acuerdo con la planificación de la firma.
Resultado esperado: una relación de brechas que deben resolverse antes de la etapa final.
Noviembre: realiza una revisión preliminar
La revisión preliminar permite comprobar el estado del trabajo antes de concentrarse en las comprobaciones finales.
Verifica que los archivos estén organizados, que las revisiones previstas tengan evidencia y que los pendientes estén claramente identificados.
También puedes comprobar:
- La correspondencia entre empresa y periodo.
- La disponibilidad de los datos necesarios.
- El estado de las cuentas y los terceros.
- Las inconsistencias que requieren corrección.
- Los procedimientos aplicados.
- Las responsabilidades para resolver las tareas abiertas.
No confundas esta revisión con una aprobación definitiva. Los controles finales deben considerar los requisitos aplicables al periodo y la información que corresponda.
Resultado esperado: una base organizada para completar las validaciones finales.
Diciembre: consolida el trabajo y prepara el cierre
Diciembre no tiene que ser el mes en el que todo comienza. Si mantuviste las rutinas anteriores, esta etapa puede enfocarse en comprobar el estado real de la información y resolver los pendientes prioritarios.
Utiliza una lista de verificación para revisar los archivos, los criterios de clasificación y las validaciones realizadas.
Además, confirma qué actividades todavía necesitan intervención y quién debe completarlas.
Las fechas y condiciones de presentación deben verificarse con las disposiciones oficiales vigentes. No asumas que el calendario operativo de la firma sustituye los plazos o requisitos establecidos por la autoridad tributaria.
Resultado esperado: una visión clara del estado del proceso y de las actividades finales que siguen pendientes.
Cómo mantener la rutina mensual sin sobrecargar al equipo
Un calendario solo funciona si puede aplicarse de forma constante. Si cada mes exige reconstruir el proceso, el equipo terminará abandonándolo o acumulando nuevas tareas administrativas.
Para mantener una rutina sostenible, sigue estas recomendaciones:
Define una lista de tareas recurrentes
Identifica las actividades que deben ejecutarse todos los meses y sepáralas de las revisiones que solo son necesarias en determinados momentos.
Asigna responsables
Cada tarea debe tener una persona encargada. Cuando intervengan varias personas, define quién ejecuta, quién revisa y quién resuelve las excepciones.
Mantén una matriz actualizada
Utiliza una fuente central para consultar el estado de cada empresa, los documentos recibidos y los pendientes.
Evita duplicar controles
Si una herramienta registra automáticamente el estado de una tarea, evalúa si es necesario mantener el mismo registro manual en otra hoja.
Revisa y mejora el procedimiento
Al final de cada periodo, identifica qué actividades generaron dificultades y actualiza las instrucciones cuando sea necesario.
Cómo puede ayudar la automatización en la preparación mensual
Cuando el equipo repite operaciones sobre múltiples archivos o empresas, conviene evaluar qué tareas pueden apoyarse en herramientas tecnológicas.
Según las funcionalidades disponibles, la automatización puede ayudar con actividades como la importación de archivos, la aplicación de reglas definidas y determinadas validaciones.
Antes de implementarla, establece qué información necesita el proceso, cuáles son las reglas aplicables y cómo se comprobarán los resultados.
Una herramienta no sustituye la revisión profesional ni corrige automáticamente los errores presentes en los datos de origen.
Para una firma contable, la prioridad debe ser construir un proceso claro y controlado, y después identificar qué tareas repetitivas pueden ejecutarse con apoyo tecnológico.
Preguntas frecuentes
¿Qué significa preparar información exógena mes a mes?
Significa organizar y revisar progresivamente la información durante el año, en lugar de concentrar todas las tareas al final. Puede incluir la gestión documental, la revisión de terceros, el análisis de cuentas y el seguimiento de inconsistencias.
¿Es obligatorio realizar una revisión todos los meses?
La frecuencia operativa depende de las necesidades de la firma y de cada empresa. El calendario propuesto es una recomendación de organización, no una obligación mensual establecida por sí misma.
¿Qué debo revisar primero al comenzar el año?
Comienza por establecer una estructura documental, identificar responsables y definir cómo registrarás los archivos, las revisiones y los pendientes. Después programa las actividades según las necesidades del proceso.
¿Cómo puedo controlar la información de varias empresas?
Utiliza identificadores claros, una estructura documental común y una matriz de seguimiento que permita distinguir empresas, periodos, estados y responsables. Mantén también las particularidades de cada cliente.
¿La automatización elimina la necesidad de revisar los datos?
No. Puede facilitar determinadas tareas repetitivas y detectar problemas contemplados en sus reglas, pero es necesario revisar las excepciones y comprobar los resultados antes de utilizarlos.
¿Qué debo hacer si encuentro inconsistencias durante el año?
Documenta la diferencia, identifica su origen cuando sea posible, asigna un responsable y registra la acción necesaria. Mantén el pendiente abierto hasta que se resuelva o se determine cómo debe tratarse.
¿El plan de 12 meses corresponde al calendario oficial de la DIAN?
No. Es una propuesta de organización del trabajo. Los plazos, formatos y requisitos oficiales deben consultarse en las disposiciones vigentes de la DIAN para el periodo correspondiente.
Conclusión
Preparar información exógena mes a mes permite distribuir el trabajo, organizar los documentos y detectar inconsistencias antes de que se acumulen al cierre. Para lograrlo, no necesitas implementar un proceso complejo desde el primer día: comienza por definir una estructura documental, establecer revisiones periódicas y mantener una matriz de seguimiento.
Utiliza el calendario como una guía adaptable, asigna responsables y registra los resultados de cada revisión. Cuando el proceso esté organizado, evalúa qué tareas repetitivas pueden automatizarse sin perder los controles necesarios.
La meta es llegar a la etapa final con información mejor organizada, pendientes identificados y una secuencia de trabajo que el equipo pueda seguir de manera consistente.
¿Quieres simplificar la preparación de tu información exógena?
Conoce Exógena Pro y evalúa cómo sus funcionalidades disponibles pueden apoyar la importación, configuración y revisión de información en tus procesos de preparación de exógena.
Contenido relacionado
También te puede interesar:
- Parametrización de cuentas para información exógena — Cómo relacionar cuentas contables con los formatos de información exógena de forma organizada y reutilizable.
- Importación inteligente de información exógena — Cómo incorporar información proveniente de diferentes archivos y estructuras para facilitar su preparación.
- Preparación continua de información exógena — Cómo organizar el proceso durante todo el año para reducir reprocesos al acercarse las fechas de presentación.
- Plantillas para la preparación de información exógena — Cómo estandarizar configuraciones y reutilizar procesos para trabajar de forma más organizada.
Cosoftia
Cosoftia es una empresa de desarrollo de software que crea productos propios y desarrolla soluciones tecnológicas para empresas y profesionales. Exógena Pro es una de sus soluciones especializadas en la preparación de información exógena.