Introducción
Cuando una firma contable administra varios clientes, el trabajo no depende únicamente del conocimiento técnico de sus profesionales. También depende de cómo se reciben los documentos, se procesan los datos, se revisan los resultados y se controlan los pendientes.
Si cada colaborador realiza las mismas tareas de una manera diferente, aparecen inconsistencias, reprocesos y dificultades para transferir responsabilidades. Además, el conocimiento puede quedar concentrado en una sola persona, lo que complica la continuidad cuando cambia el equipo o aumenta la carga de trabajo.
Por eso, estandarizar procesos contables es una forma práctica de establecer criterios comunes para que el equipo trabaje con mayor consistencia, sin eliminar el criterio profesional que exige cada cliente.
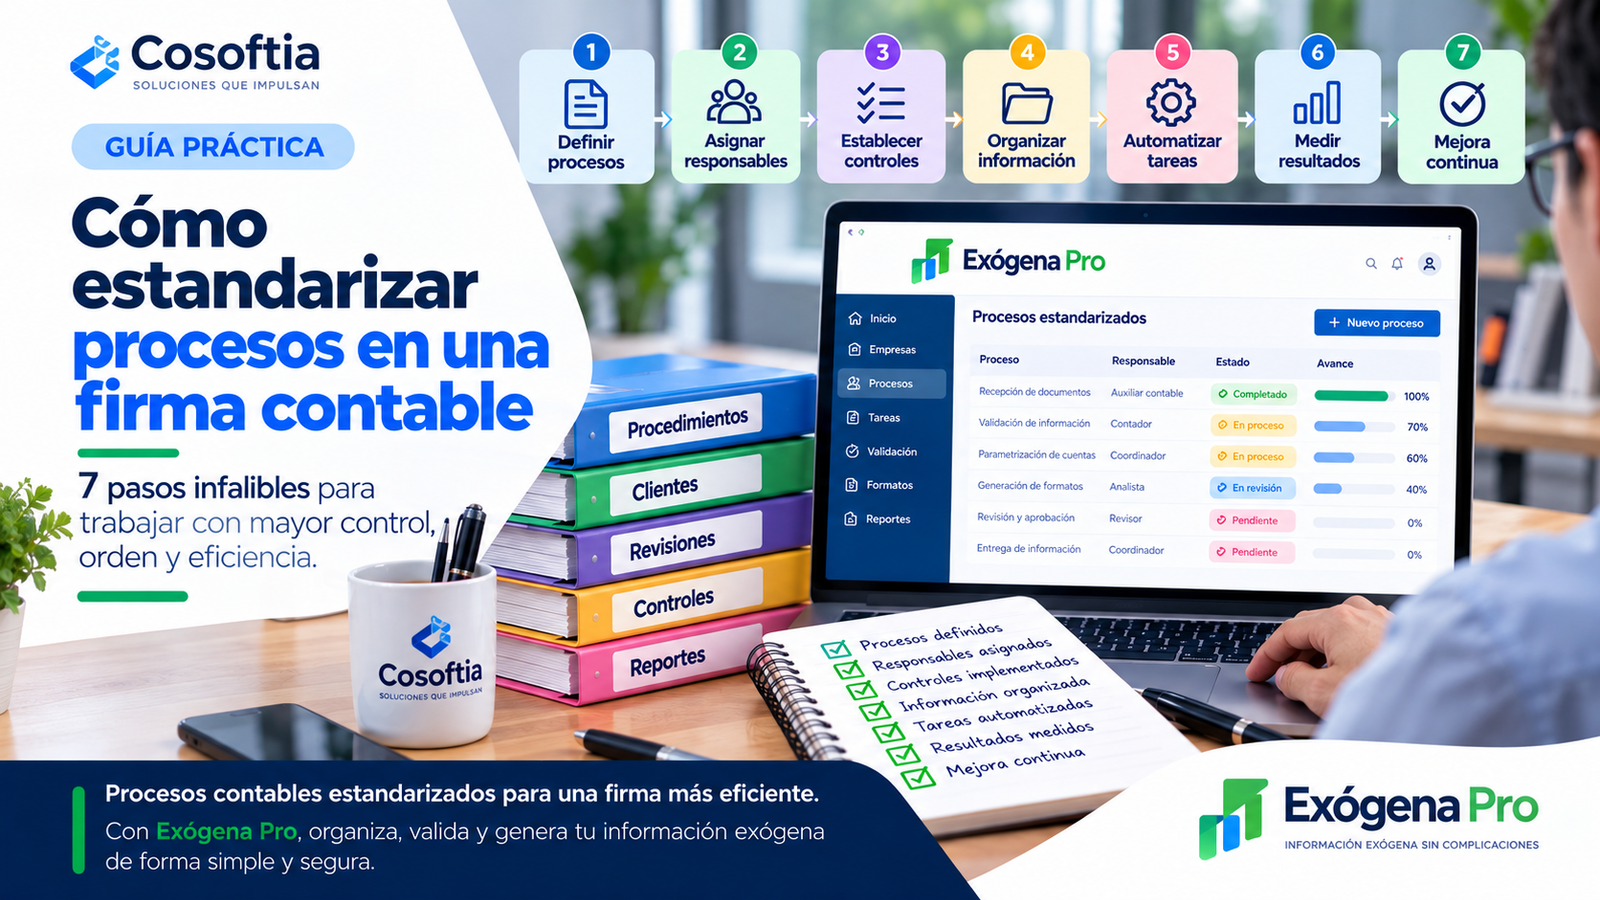
En esta guía encontrarás siete pasos para documentar procedimientos, asignar responsabilidades, establecer controles y preparar una operación más organizada, especialmente cuando la firma gestiona información contable y tributaria de múltiples empresas.
¿Qué significa estandarizar procesos en una firma contable?
Estandarizar procesos significa definir una manera común de ejecutar las actividades recurrentes de una organización. Esto incluye establecer qué se debe hacer, quién es responsable, qué información se necesita, cuáles son los controles y cómo se determina que una tarea está terminada.
En una firma contable, estos procesos pueden incluir:
- Recepción y clasificación de documentos.
- Registro y procesamiento de información contable.
- Conciliaciones y revisiones.
- Gestión de terceros y cuentas contables.
- Preparación de reportes tributarios.
- Seguimiento de obligaciones y fechas de entrega.
- Revisión y aprobación de resultados.
Estandarizar no significa tratar a todos los clientes de forma idéntica. La firma puede utilizar un procedimiento general y, al mismo tiempo, documentar las particularidades de cada empresa.
El objetivo es que las actividades repetitivas sigan criterios definidos y que las excepciones se identifiquen y gestionen de forma controlada.
¿Por qué una firma contable necesita procesos estandarizados?
A medida que una firma incorpora clientes y colaboradores, aumenta la necesidad de coordinar tareas y mantener criterios consistentes.
Un procedimiento documentado ayuda a reducir la dependencia de instrucciones informales y facilita el seguimiento del trabajo.
Entre sus beneficios potenciales se encuentran:
- Consistencia operativa: el equipo utiliza criterios compartidos para ejecutar tareas recurrentes.
- Menos reprocesos: los controles definidos ayudan a detectar errores antes de avanzar a la siguiente etapa.
- Responsabilidades claras: cada actividad tiene un responsable y un resultado esperado.
- Mejor trazabilidad: la firma puede identificar el estado de una tarea y las revisiones realizadas.
- Capacitación más sencilla: los nuevos integrantes disponen de instrucciones para aprender los procedimientos.
- Mayor capacidad de seguimiento: los coordinadores pueden identificar pendientes y cuellos de botella.
- Base para automatizar: los procesos claros facilitan identificar qué tareas pueden apoyarse en herramientas tecnológicas.
Estos resultados no aparecen automáticamente por escribir un manual. La firma debe aplicar los procedimientos, capacitar al equipo y revisar periódicamente si siguen siendo útiles.
1. Identifica los procesos que más necesitan estandarización
No es necesario documentar todas las actividades al mismo tiempo. Lo más práctico es comenzar por los procesos que se repiten con frecuencia o que generan mayores dificultades operativas.
Reúne al equipo y analiza qué tareas consumen tiempo, provocan consultas recurrentes o requieren correcciones frecuentes.
Puedes evaluar procesos como:
- Solicitud y recepción de documentos de los clientes.
- Organización de archivos por empresa y periodo.
- Registro y validación de información.
- Preparación de conciliaciones.
- Elaboración y revisión de reportes.
- Preparación de información exógena.
- Entrega de resultados y cierre de actividades.
Prioriza con criterios claros
Para decidir por dónde comenzar, evalúa cada proceso según cuatro criterios:
| Criterio | Pregunta para evaluar |
|---|---|
| Frecuencia | ¿Cuántas veces se ejecuta? |
| Tiempo | ¿Cuánto trabajo requiere? |
| Riesgo | ¿Qué ocurre si se realiza incorrectamente? |
| Reprocesos | ¿Con qué frecuencia hay que repetirlo? |
No necesitas asignar puntuaciones complejas desde el principio. Una evaluación sencilla puede ayudarte a identificar qué procesos merecen atención inmediata.
Recomendación: elige un proceso frecuente y con dificultades identificables. Documenta y mejora ese proceso antes de extender el método al resto de la firma.
2. Documenta el procedimiento paso a paso
Una vez seleccionado el proceso, describe cómo se realiza actualmente. No asumas que todos los integrantes del equipo siguen la misma secuencia.
Habla con las personas que ejecutan la actividad y registra las etapas, los documentos necesarios, las decisiones que deben tomar y los problemas que encuentran.
Después, define el procedimiento que debería seguirse.
Una ficha de proceso puede contener:
- Nombre: identificación del procedimiento.
- Objetivo: resultado que se busca.
- Alcance: actividades y situaciones que cubre.
- Responsable: persona encargada de ejecutarlo.
- Entradas: documentos o datos necesarios.
- Pasos: secuencia de actividades.
- Controles: verificaciones que deben realizarse.
- Resultado: entregable o estado final esperado.
- Excepciones: situaciones que requieren tratamiento especial.
- Registro: evidencia de ejecución y revisión.
Ejemplo: recepción de información contable
Un procedimiento básico podría seguir esta secuencia:
- Recibir los archivos del cliente.
- Identificar la empresa y el periodo.
- Comprobar que los documentos requeridos estén disponibles.
- Registrar los faltantes o inconsistencias.
- Clasificar los archivos según la estructura definida.
- Asignar la tarea al responsable correspondiente.
- Actualizar el estado de recepción.
Esta secuencia es ilustrativa. Cada firma debe adaptarla a sus servicios, acuerdos con clientes y controles internos.
3. Define responsables y puntos de aprobación
Un proceso puede estar bien documentado y aun así fallar si nadie sabe quién debe ejecutar cada actividad o aprobar el resultado.
Para evitarlo, asigna responsabilidades explícitas. Distingue entre quien realiza una tarea, quien la revisa y quien autoriza su entrega, cuando estas funciones requieran separación.
Por ejemplo:
| Actividad | Responsable principal | Control esperado |
|---|---|---|
| Recibir documentos | Auxiliar contable | Confirmar empresa, periodo y archivos recibidos |
| Procesar información | Profesional asignado | Aplicar el procedimiento documentado |
| Revisar resultados | Revisor o coordinador | Verificar criterios y resolver inconsistencias |
| Aprobar entrega | Responsable autorizado | Confirmar que se cumplieron los requisitos |
| Registrar pendientes | Responsable de seguimiento | Mantener actualizado el estado de la tarea |
Los cargos pueden variar según el tamaño de la firma. En equipos pequeños, una misma persona puede desempeñar varias funciones, siempre que los controles necesarios se mantengan.
También define cómo escalar una excepción. Si un documento no llega o una validación falla, el equipo debe saber quién toma la decisión y cómo deja constancia de ella.
4. Establece criterios uniformes para revisar la información
La estandarización no consiste únicamente en seguir una secuencia. También implica que el equipo utilice criterios comparables para determinar si el trabajo está bien realizado.
Por eso, define listas de verificación para las etapas más importantes.
Según el tipo de servicio, una lista puede incluir:
- Correspondencia entre empresa y periodo.
- Integridad de los archivos recibidos.
- Consistencia de los datos obligatorios.
- Identificación de posibles duplicados.
- Correspondencia entre documentos y registros.
- Revisión de diferencias y excepciones.
- Evidencia de las validaciones realizadas.
- Aprobación antes de entregar el resultado.
Distingue los errores de las excepciones
No toda diferencia representa necesariamente un error. Algunas situaciones requieren analizar documentos adicionales o aplicar criterios particulares del cliente.
El procedimiento debe indicar qué condiciones pueden resolverse mediante una regla general y cuáles necesitan revisión profesional.
Este enfoque evita que los colaboradores improvisen soluciones distintas ante una misma situación y ayuda a conservar la trazabilidad de las decisiones.
5. Organiza la información de todos los clientes con criterios comunes
Las firmas que gestionan varias empresas necesitan una estructura que permita localizar información sin confundir documentos, periodos o responsables.
Define convenciones para identificar clientes, nombrar archivos y registrar el estado de las tareas.
Por ejemplo, puedes establecer:
- Una identificación inequívoca para cada empresa.
- Carpetas separadas por cliente y periodo.
- Nombres de archivo con criterios comunes.
- Ubicaciones definidas para originales y documentos procesados.
- Una matriz centralizada de tareas y pendientes.
- Permisos de acceso según las responsabilidades.
También es conveniente mantener una fuente de referencia para los datos que se reutilizan, como la identificación de terceros o los criterios de clasificación contable, cuando corresponda.
La información de cada cliente debe conservar sus particularidades. La estructura común facilita el trabajo, pero no reemplaza las revisiones específicas que exige cada caso.
6. Mide el desempeño y corrige los problemas recurrentes
Para saber si un proceso funciona, necesitas observar cómo se ejecuta y qué dificultades aparecen.
Selecciona indicadores sencillos que estén relacionados con el objetivo de cada procedimiento. No es necesario medirlo todo: utiliza datos que permitan tomar decisiones.
Algunas opciones son:
| Indicador | Qué permite observar |
|---|---|
| Tiempo de ejecución | Cuánto tarda una actividad desde su inicio hasta su finalización |
| Tareas pendientes | Qué trabajo sigue abierto |
| Reprocesos | Cuántas tareas necesitan correcciones o repetición |
| Errores detectados | Qué inconsistencias aparecen durante las revisiones |
| Entregas a tiempo | Si las actividades se completan dentro del plazo definido |
Antes de establecer metas, recopila información de la operación real. Así podrás fijar objetivos razonables y comparar los resultados con una referencia inicial.
Convierte los hallazgos en mejoras
Cuando identifiques un problema recurrente, investiga su causa. Puede deberse a instrucciones ambiguas, documentos incompletos, falta de capacitación o validaciones insuficientes.
Registra la acción correctiva, asigna un responsable y comprueba si la modificación resuelve el problema. Después, actualiza el procedimiento para que el equipo trabaje con la versión vigente.
7. Automatiza los procesos que ya están definidos
La tecnología puede apoyar la ejecución de actividades repetitivas, pero conviene establecer primero qué debe hacerse y cómo se valida el resultado.
Una vez documentado el proceso, identifica tareas que podrían automatizarse, como la importación de archivos, las validaciones recurrentes, la clasificación de información o la actualización de estados.
Para evaluar una automatización:
- Confirma que el procedimiento esté suficientemente definido.
- Identifica las entradas y los resultados esperados.
- Establece las reglas de validación.
- Prueba el flujo con información controlada.
- Compara los resultados con una revisión independiente.
- Documenta las excepciones y los errores detectados.
- Capacita al equipo antes de ampliar el uso.
No todas las decisiones deben automatizarse. Los casos que requieren interpretación contable o tributaria deben conservar los controles profesionales necesarios.
¿Cómo puede apoyar la tecnología a una firma contable?
Una herramienta adecuada puede reducir la repetición de tareas manuales y facilitar la aplicación consistente de ciertos procedimientos.
En los procesos de información exógena, por ejemplo, puede ser útil contar con funciones de importación, configuración y revisión que apoyen el trabajo del equipo. La conveniencia de cada función dependerá de las necesidades de la firma y de las capacidades disponibles en la solución elegida.
La automatización debe complementar los procedimientos, no reemplazar la revisión de los resultados.
Errores que debes evitar al estandarizar procesos contables
Durante la implementación, algunas decisiones pueden limitar los beneficios del proyecto.
| Error | Por qué genera dificultades | Qué hacer |
|---|---|---|
| Documentar todo de una sola vez | Puede consumir recursos sin atender primero los problemas prioritarios | Comenzar con un proceso de alto impacto |
| Crear manuales demasiado extensos | El equipo puede tener dificultades para encontrar las instrucciones útiles | Usar procedimientos breves y prácticos |
| Imponer reglas sin consultar al equipo | Se pueden ignorar problemas reales de ejecución | Involucrar a quienes realizan las tareas |
| Aplicar el mismo criterio a todos los clientes | Puede desconocer particularidades importantes | Definir una base común y documentar excepciones |
| No asignar responsables | Las tareas pueden quedar sin seguimiento | Identificar responsables y aprobadores |
| No actualizar los procedimientos | El equipo puede seguir instrucciones obsoletas | Establecer control de versiones y revisiones periódicas |
| Automatizar antes de ordenar el proceso | Los errores pueden reproducirse con mayor rapidez | Definir reglas y controles antes de automatizar |
Lista de verificación para implementar un proceso estandarizado
Antes de poner un procedimiento en funcionamiento, revisa los siguientes puntos:
- El objetivo y el alcance están definidos.
- Las entradas y los resultados esperados están identificados.
- Las actividades siguen una secuencia clara.
- Los responsables están asignados.
- Los controles y las validaciones están documentados.
- Las excepciones tienen un mecanismo de gestión.
- La información se almacena en ubicaciones definidas.
- El equipo conoce el procedimiento.
- Existe una forma de registrar el estado y las evidencias.
- Se han definido criterios para evaluar el desempeño.
- El procedimiento tiene una persona responsable de mantenerlo actualizado.
- La automatización, cuando exista, incluye controles de revisión.
Puedes utilizar esta lista como punto de partida y adaptarla a los servicios y al tamaño de tu firma.
Preguntas frecuentes
¿Qué procesos debe estandarizar primero una firma contable?
Conviene comenzar por las actividades frecuentes que generan más reprocesos, consumen mucho tiempo o tienen riesgos importantes. La recepción de documentos, la clasificación de información y las revisiones suelen ser buenos puntos de partida, según las necesidades de cada firma.
¿Estandarizar significa trabajar igual con todos los clientes?
No. Significa compartir una estructura y unos criterios de trabajo. Las particularidades de cada empresa deben documentarse y atenderse cuando cambien los datos, las operaciones o los requisitos aplicables.
¿Cómo se puede asegurar que el equipo siga los procedimientos?
Utiliza instrucciones accesibles, capacitación práctica, responsables definidos y controles de ejecución. Revisa también si las instrucciones son claras y viables; cuando un procedimiento no funciona en la práctica, debe mejorarse.
¿Qué debe incluir un manual de procedimientos contables?
Como mínimo, el objetivo, el alcance, los responsables, las entradas, la secuencia de actividades, los controles, las excepciones y los resultados esperados. También conviene identificar la versión vigente y a la persona responsable de actualizarlo.
¿Cómo saber si la estandarización está dando resultados?
Compara indicadores como el tiempo de ejecución, los reprocesos, las tareas pendientes y las entregas a tiempo. Utiliza una referencia inicial y revisa los resultados periódicamente para identificar mejoras y nuevos problemas.
¿Se pueden automatizar todos los procesos de una firma contable?
No necesariamente. Algunas tareas repetitivas pueden automatizarse, mientras que otras requieren interpretación y criterio profesional. La decisión debe considerar la complejidad del proceso, la calidad de los datos y los controles necesarios.
¿Qué relación tiene la estandarización con la información exógena?
La estandarización ayuda a definir cómo se reciben, organizan, procesan y revisan los datos necesarios para preparar información exógena. También facilita documentar criterios y controles, sin eliminar la necesidad de verificar los requisitos aplicables a cada empresa y periodo.
Conclusión
Estandarizar procesos contables permite que una firma establezca criterios comunes para ejecutar tareas, revisar información y coordinar responsabilidades. Para conseguirlo, es importante identificar las actividades prioritarias, documentar procedimientos prácticos, definir controles y medir los resultados.
El cambio no requiere transformar toda la operación de inmediato. Comienza con un proceso recurrente, involucra al equipo y corrige las dificultades que aparezcan durante la implementación. Cuando el procedimiento esté definido y validado, evalúa qué tareas pueden automatizarse.
Así, la firma podrá construir una operación más organizada, con mejores condiciones para gestionar varios clientes y mantener el control de su información.
¿Quieres mejorar la preparación de información exógena?
Si tu firma necesita organizar y preparar información exógena para sus clientes, conoce Exógena Pro y evalúa cómo sus funcionalidades disponibles pueden apoyar tu proceso de trabajo.
Contenido relacionado
También te puede interesar:
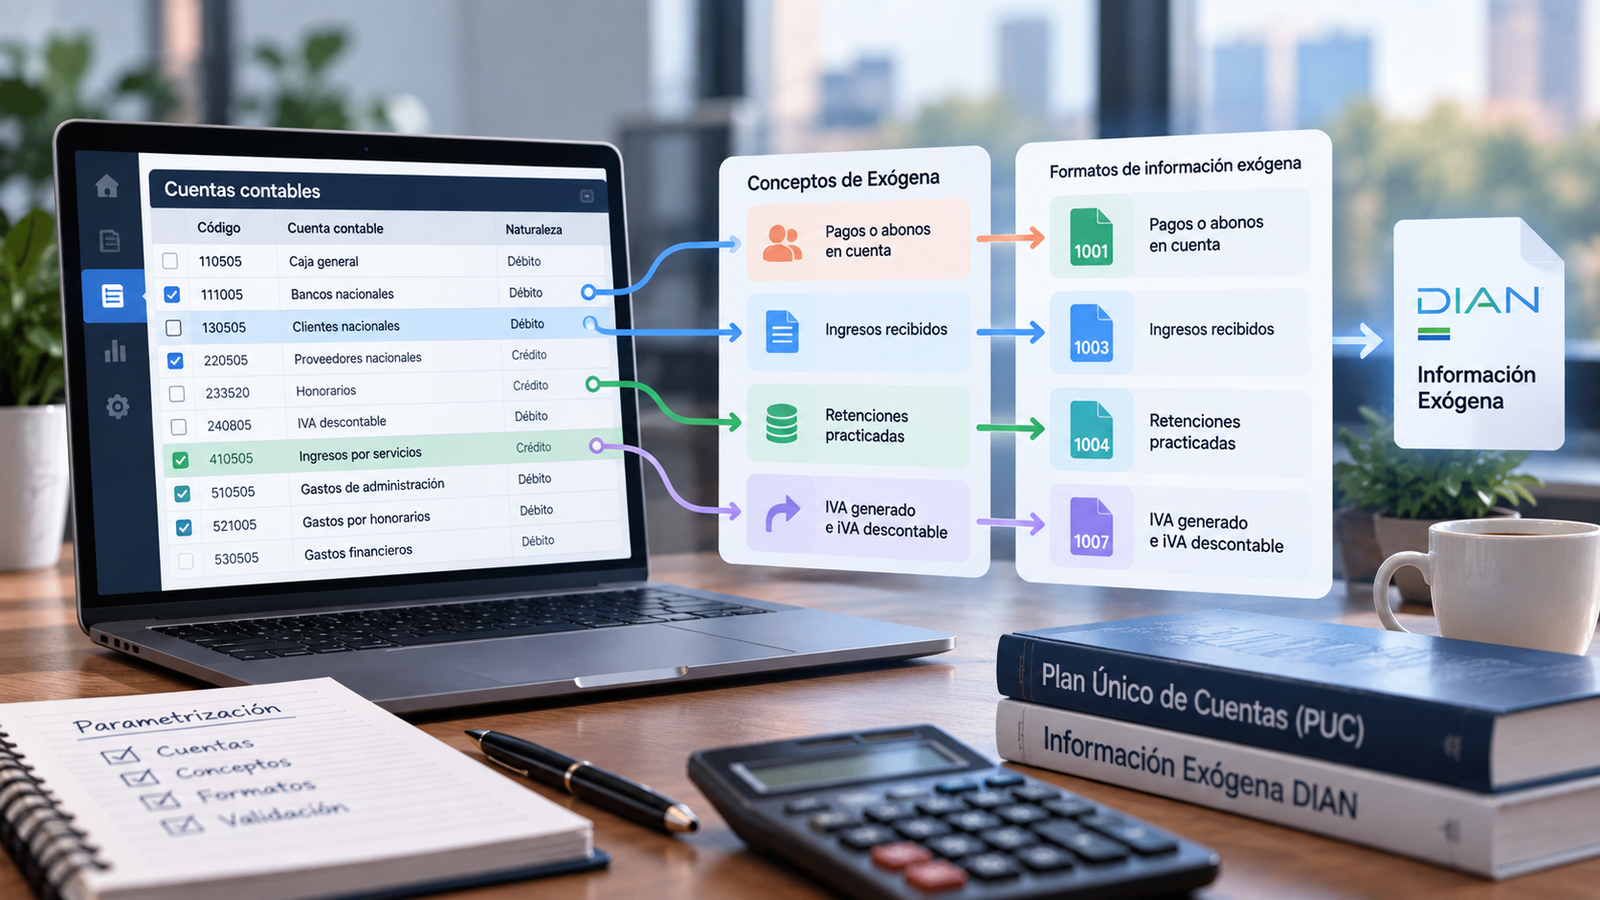
- Parametrización de cuentas para información exógena — Cómo relacionar cuentas contables con los formatos de información exógena de forma organizada y reutilizable.
- Importación inteligente de información exógena — Cómo incorporar información proveniente de diferentes archivos y estructuras para facilitar su preparación.
- Preparación continua de información exógena — Cómo organizar el proceso durante todo el año para reducir reprocesos al acercarse las fechas de presentación.
- Plantillas para la preparación de información exógena — Cómo estandarizar configuraciones y reutilizar procesos para trabajar de forma más organizada.
Cosoftia
Cosoftia es una empresa de desarrollo de software que crea productos propios y desarrolla soluciones tecnológicas para empresas y profesionales. Exógena Pro es una de sus soluciones especializadas en la preparación de información exógena.